
Afişez elemetele după tag: hedging
Fermierul care irigă cu apă direct din Canalul Dunăre-Marea Neagră, a scos peste șapte tone de grâu la hectar dintr-un soi franțuzesc. L-a vândut apoi cu 139 EUR/TM celor de la Ameropa, însă abia își recuperează investiția

Vicepreședintele LAPAR, Gheorghe Lămureanu, are cu ce se lăuda în vara aceasta, în condițiile în care de pe două treimi din suprafața de circa 600 de hectare însămânțate cu grâu (soiul utilizat fiind cel franțuzesc - Apache), acesta a reușit să obțină o productivitate de peste șapte tone la hectar, aproape identică cu media preconizată a fi atinsă de fermierii din Hexagon anul acesta, și anume circa 7.09 tone la hectar.
O parte din recolta obținută (cea cu indici de panificație de peste 12,5) a fost deja comercializată către traderul Ameropa cu 139 de euro tona metrică însă, chiar și așa, vicepreședintele LAPAR se plânge că abia a reușit să fie pe break-even la capitolul investiții-câștiguri, veniturile obținute fiind, conform statisticilor proprii, cu 30 de puncte procentuale mai mici decât cele practicate în 2015.
„Astăzi (n.r. - 11 iulie 2016) vindem cu 139 EUR/TM de grâu la Ameropa. Orzul l-am comercializat deja cu 131 euro tona metrică, iar rapița am dat-o cu 343 euro/TM. Prețurile la grâu sunt însă problema, fiind cu 30 de procente mai mici decât cele din 2015; abia reușim să ne scoatem cheltuielile cu șase tone la hectar producție medie. E criminal. Asta este”, ne-a mărturisit oficialul LAPAR.
Banii pe care Lămurereanu i-a obținut de la traderi nu variază însă prea mult față de prețurile practicate zilele acestea în Portul Constanța. Potrivit spuselor analistului Bogdan Iliescu, în prezent, grâul se tranzacționează cu prețuri variind între 140 și 142 euro tona metrică, 142-144 euro/TM de porumb, rapița la 335 euro tona metrică, floarea soarelui la 360 dolari americani (monedă impusă de tranzacțiile din Ucraina), iar orzul la 130 euro tona metrică, prețuri FCA Port Constanța (marfa adusă în port).
„Toți comercianții tac zilele acestea. Prețurile continuă să se ducă în jos. Mai toți au pierdut”, a declarat pentru Revista Fermierului, Bogdan Iliescu, analist specializat pe comerțul cu cereale, făcând referire la volatilitatea prețurilor. „Comcereal a avut cel mai mult de pierdut, în condițiile în care a cumpărat rapița linoleică cu 340-345 euro tona metrică și a vândut-o cu 320-325 EUR/TM. Prețul a scăzut imediat după finalizarea recoltatului (n.r. - în urmă cu circa o săptămână); s-a dus în jos cu aproximativ 20 de procente. De pierdut au avut și traderii locali, în timp ce comercianții multinațională s-au pus la adăpost prin hedging. În prezent, estimarea recoltei de rapiță este de 1,350 milioane tone”.
La grâu, producătorul constănțean a folosit pe cele 400 ha soiul Apache de la Limagrain. Acest soi i-a oferit, spune el, o producție de peste șapte tone la hectar, în timp ce soiurile Miranda, Musik și celelalte (inclusiv cele de la dr. Mihai Berca) au oferit puțin peste cinci tone ca randamente.
Pariul lui Lămureanu în anul agricol 2015-2016 a fost grâul pentru panificație, chiar dacă materialul semincer achiziționat a fost mai scump.
„Diferența de preț a fost mică între grâul de panificație și cel cu parametri pentru furajare, așa încât am mizat pentru grâul premium”, a precizat Lămureanu.
Chiar dacă nu toată cantitatea de grâu obținută de fermier atinge parametrii impuși de achizitorii de materie primă de proveniență agricolă (în ultimii doi ani, traderii cer un indice de panificație cu 2,5 puncte peste cel din Franța, conform informațiilor venite din piață), productivitatea medie este totuși de circa șase tone la hectar.
„Cu indicii de calitate la grâu nu stăm (...) grozav; suntem în limitele minimum acceptate de cumpărători. Avem două categorii de materie-primă la finele acestui an agricol: una din grupa premium, de făină, și una din grupa de grâu destinat zootehniei (n.r. - așa-zis furajer). Ca o paralelă, când francezii au 10 indice de proteină, sunt boieri. În cazul nostru, cumpărătorii ne cer minimum 12,5; de vreo doi-trei ani sunt probleme de acest gen la noi. Ei vin, ne vând soiurile lor, și după aceea spun că nu au proteină”, a declarat Gheorghe Lămureanu. „Când ai totuși șase tone de grâu producție medie la hectar, recoltă obținută de pe cele 600 ha însămânțate, înseamnă că ai aplicat tehnologia corespunzătoare zonei”.
Fermierul ne-a mai spus că în afara celor 600 ha însămânțate cu grâu, în anul agricol 2015-2016 acesta a mai optat pentru orz (200 ha), rapiță (200 ha), mazăre (75 ha), porumb (120 ha), soia (100 ha) și floarea soarelui linoleică (120 ha). Ca randamente, la orz, recolta „a sărit” de șase tone la hectar, iar la soiul de mazăre „erectă cu cârcei” s-a apropiat de patru tone la hectar.
Scăderea TVA la inputurile folosite în agricultură, de la 1 august 2016, binevenită. Lămureanu nu mai investește în teren, ci în extinderea instalațiilor de irigații
Întrebat fiind cum comentează știrea potrivit căreia Guvernul propune o serie de facilități fiscale cu privire la reducerea TVA de la 20% la 9 procente pentru lucrări agricole și livrarea unor inputuri necesare sectorului agricol, printre care se numără și produsele de protecția plantelor, atât de necesare unei agriculturi moderne și competitive, Lămureanu a spus că „e ceva”, în condițiile în care recuperarea TVA era greoaie.
„Dacă se va transpune în realitate propunerea premierului de diminuare la nouă la sută TVA la inputuri, tot e ceva. Întotdeauna erau probleme le recuperarea TVA; dura cinci-șase luni cel puțin. Nu am avut niciodată probleme în recuperarea banilor de la stat, însă îi primeam după un an de zile. Faci cerere, durează cam două luni până se vine în control, după aceea cel puțin două luni până primești banii; un an și jumătate finanțezi statul”, a precizat Gheorghe Lămureanu.
În plus, dacă fermierul constănțean nu se mai gândește să se mai extindă cu ferma, el vrea să mărească numărul de hectare amenajate pentru irigații, pe lângă cele peste 400 ha pe care le udă în acest moment, investiție care se cifrează până acum la peste un milion de euro. Apă are la discreție din Canalul Dunăre-Marea Neagră.
„Suprafața este oarecum comasată la mine în fermă. Nu mă gândesc însă să mai iau niciun metru pătrat în plus în arendă sau să cumpăr. Îmi ajunge (...). Mă gândesc să măresc însă suprafața amenajată pentru irigații în toamnă. În prezent, în proprietate am circa 300 ha din 1.400 ha lucrate în prezent”, a mai punctat producătorul agricol. „Mai nou, pe 409 hectare din suprafața pe care o lucrez am un sistem de irigații cu tambur, investiție care a costat 1.240.000 euro, bani europeni în cuantum de un milion de euro, restul fiind fonduri proprii. Ca sursă de pompare am Canalul Dunăre-Marea Neagră, treapta unu de pompare. Ferma mea este situată la intrarea în Agigea, lângă podul vechi”.
Ca investiții efectuate în 2016 la capitolul utilaje, Lămureanu a explicat că a achiziționat două combine performante pe care a dat peste 400.000 de euro, luate în leasing, cu dobândă mică, negociată.
„Ca investiții pe zona de utilaje, am achiziționat două combine noi anul acesta de la Fendt, cu heder de șase metri lățime, plus un plug și un disc. Combinele le-am achiziționat la un preț de 420.000 euro în leasing, cu avans 130.000 de euro. Achiziția de utilaje direct prin leasing este mai puțin stresantă decât cea prin fonduri FEADR. Să nu mai vorbim de dobândă, în condițiile în care cea pe care am negociat-o fiind minimă de pe piață”, a conchis el.
Agroterra SRL, firma lui Gheoghe Lămureanu, avea în 2015 un număr de 34 de angajați (în mare parte cu o vechime în firmă de 15-20 de ani) și păstrează constantă suprafața lucrată - 1.400 ha. Din acest total, majoritatea suprafețelor aflate în proprietate au fost achiziționate în ultimii 3-4 ani, când prețurile erau în creștere, la un preț de circa 3.000-4.000 euro hectarul. Restul suprafețelor este luat în arendă, pe un termen de până la 15 ani, iar arenda negociată cu proprietarii este de 900 kg de grâu la hectar (la nivelul anului trecut).
Vicepreședintele LAPAR a intrat în afaceri în 1991, laolaltă cu aproximativ 20 colegi de muncă, prieteni și apropiați. Suprafața de la care a plecat a fost de aproape 150 de hectare. Surpriza plăcută, spune el, este cea făcută de urmași și de ginere, care s-au implicat în afacere și îl ajuta în fermă cu tot ceea ce este nevoie.
Chiar daca are o avere demnă de invidiat, estimată de piață la circa 10 milioane de euro, Gheorghe Lămureanu nu și-a dorit să plece de lângă exploatația sa și a vrut să fie aproape de locurile în care și-a petrecut copilăria.
„Prețul grâului nu va crește sau nu va scădea la sfârșitul acestui an”, Bogdan Iliescu, Șeful Diviziei de Agricultură, Bursa Română de Mărfuri
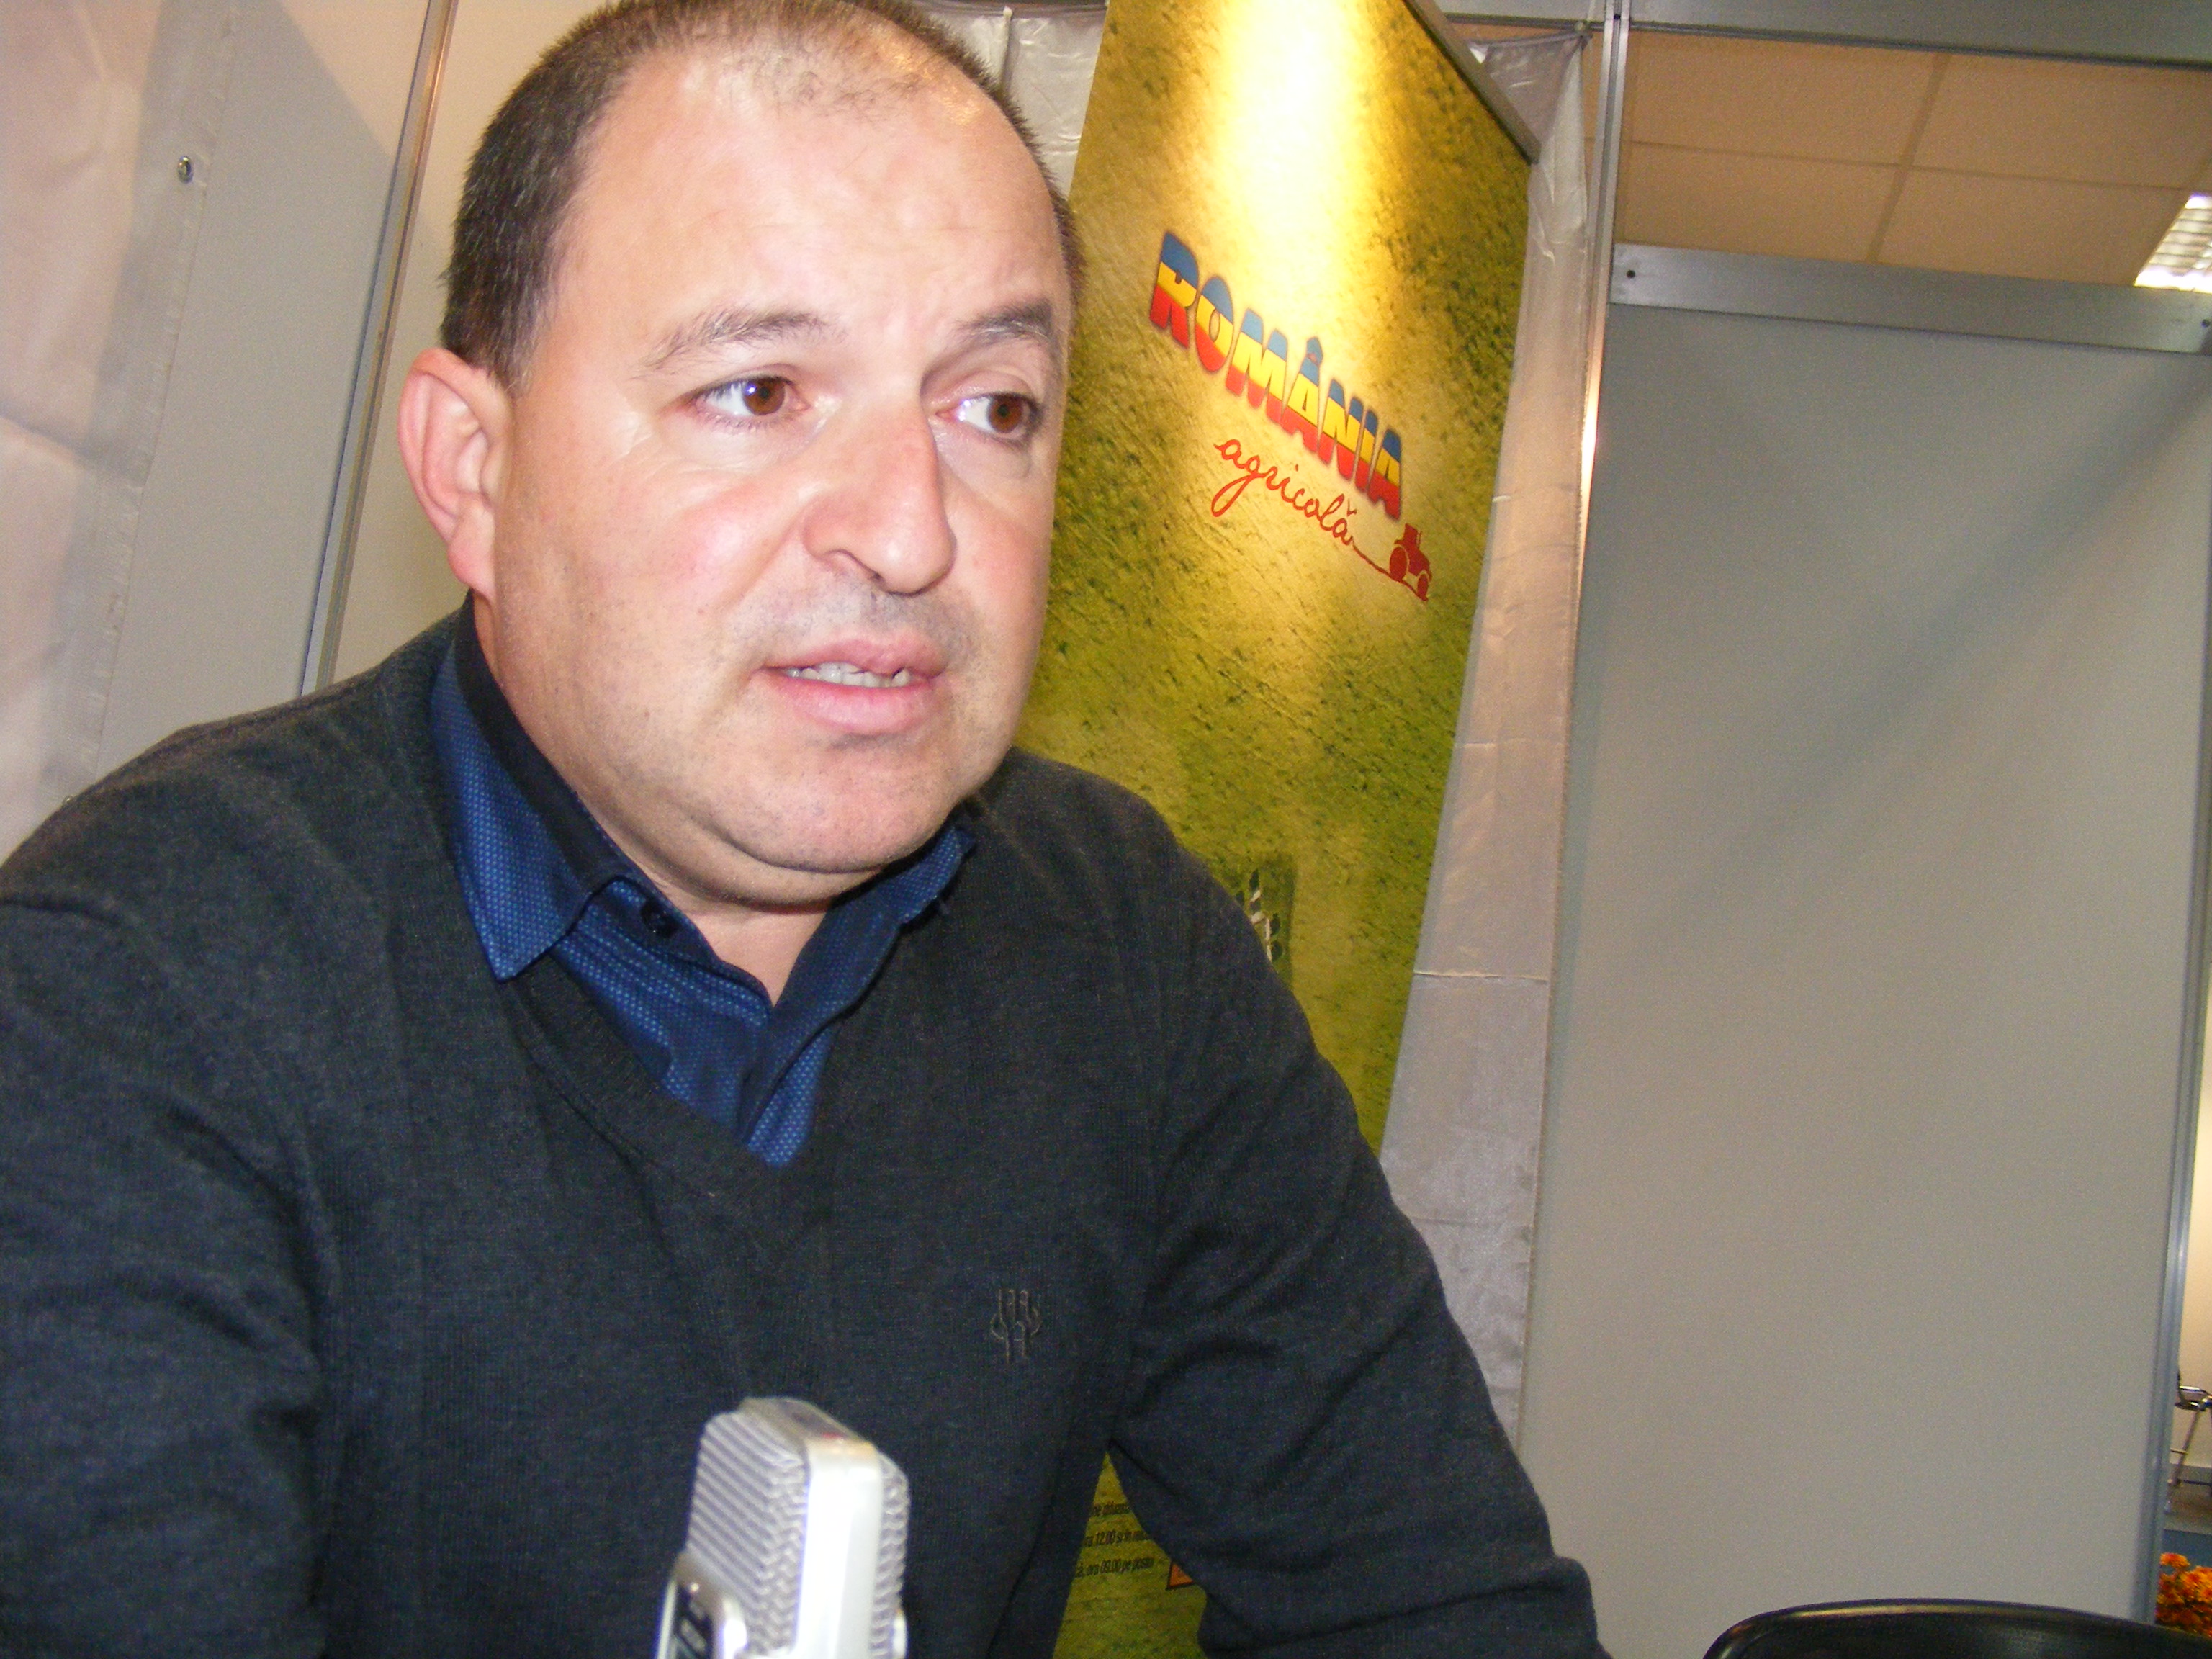
În prezent, cei trei factori care influențează modificările prețului la grâu pe marile piețe internaționale, în speță producția, consumul și stocurile sunt în echilibru, cum este și cazul ultimilor trei ani, fapt care face ca acesta să nu crească și nici să scadă, excepție făcând unele „zig-zag-uri” sau „dinți de fierăstrău” ai bursei spot sau ai bursei futures, a precizat pentru Revista Fermierului, Bogdan Iliescu, Șeful Diviziei de Agricultură din cadrul Bursei Române de Mărfuri.
Dacă în plină campanie, a spus Iliescu în cadrul unui interviu acordat publicației noastre, „prețurile au fluctuat enorm și au ajuns și până la 200 de euro, prețul (FOB) Constanța”, ulterior acestea s-au stabilizat la un nivel de 182-185 de euro tona metrică de grâu de panificație, FOB Constanța, disponibilizat de exportatori, respectiv 162-165 euro/tona metrică, în medie, EXW, direct de la fermier.
Oricum, a mai adăugat el, media ultimilor trei spune că prețul grâului s-a învârtit în jurul prețului de 190 de euro/tona metrică FOB Constanța, adică echivalentul unui 0,8 lei/kg CPT Constanța.
Iliescu a mai precizat că prețurile sunt în jos în acest moment și din cauza celorlalte bunuri tranzacționabile care și ele coboară vertiginos: cupru, deșeul de fier, petrolul.
„Bineînțeles, toate acestea trag după ele și prețul la restul de bunuri tranzacționabile”, a afirmat oficialul BRM.
Există și vești bune. Poate în decembrie, cu vârf de preț în ianuarie 2016, grâul ar putea ajunge la 190 de euro tona metrică, „speculativ, după care va scădea în continuare”, a mărturisit în premieră specialistul.
Ca și concluzie, Iliescu a apreciat că anul agricol 2014-2015 a „a fost unul extraordinar de prost din punct de vedere al profitabilității fermierilor și al traderilor”. El a și argumentat: „Inputurile au crescut foarte mult, toți s-au așteptat la prețuri mari și nu le-au avut. Fermierii nu au vândut când au avut prețuri, iar când au vrut să vândă, nu au avut preț. De aceea, în momentul în care la recoltpă prețul grâului a crescut la 200 de euro, toată lumea n-a vrut să vândă crezând ca se va majora și mai mult pentru ca, ulterior, fiind nevoiți să o facă la un preț mic. A fost o degringoladă generală. Acest lucru a generat defaulturi la exportatori, la mori și multe alte complicații (...)”.
Mai multe în cele ce urmează.
 Revista Fermierului: Care a fost media prețului la grâul de panificație pe țară?
Bogdan Iliescu: În general, prețurile din ultimele două luni (n.r. - septembrie, octombrie 2015) au fost stabile. Pot să vă spun că prețurile au fluctuat în campanie enorm, au ajuns și până la 200 de euro, prețul (FOB) Constanța, după care au scăzut și acum s-au stabilizat. Din iulie și până nu demult am asistat la o fluctuație în jurul valorii de 175 de euro pe tonă, CPT Constanța, asta însemnând prețul în port al grâului de panificație pe care exportatorii l-au disponibilizat. Bineînțeles, morarii s-au conformat acestui preț, stabilind matricea de logistică, iar prețul a fluctuat la mori, în interiorul României, în jurul sumei de 0,65-0.70 lei pe kilogram. Ceea ce a fost aproape de zona de export - Brăila, Călărași, orașe aflate aproape de Constanța, au ajuns și la 0,71-0,80 lei kilogramul de grâu, iar spre partea de Banat, undeva la 0,6-0,65 lei pe kilogram, prețuri medii care au fost după recoltă.
Trebuie să fac o mențiune însă, astfel încât cititorii să înțeleagă fenomenul la nivel global: eu când discut de prețuri, în general nu vorbesc despre cele din România. Piața românească poate influența destul de puțin prețul care se fixează la Marea Neagră, pe bursele futures, în special pe MATIF (Euronext) în Europa și Chicago pentru piețele terțe. Prețurile se stabilesc în funcție de volumele de producție și de consum mondiale, în baza cărora se reglează piețele regionale de export. Și când spun piețele regionale de export ale grâului, mă refer la Franța (un mare producător), zona Mării Neagre (Rusia, Ucraina), Australia și de grâul durum roșu de proveniență Canada.
R.F.: Atunci să discutăm puțin de tendințele de creștere a prețului la grâu pe bursa din Chicago. Fondurile de investiții pun presiune pentru a trage prețurile în jos prin poziții bearish. Se păstrează această tendință și pe bursele europene, implicit la Marea Neagră?
B.I.: Din punctul meu de vedere există mai multe tipuri de influențe asupra prețului. În general însă, trebuie să ne uităm la următoarele aspecte când discutăm de aceste influențe, și anume la producție, la consum și la stocuri. Când toate trei sunt echilibrate, cum sunt în momentul acesta atât la grâu, cât și la porumb, prețul nu are nicio șansă să crească sau să scadă. Singurele care pot fluctua sunt fluxurile de capital care intră pe bursele respective, fluxurile speculative care au anumite cerințe de a scădea prețul produsului într-o anumită zonă.
Mai clar, și ca să dau și un exemplu, în Rusia există asupra rublei o presiune foarte mare; rușii au nevoie de dolari. Din acest motiv, ei au nevoie să vândă. Atunci, dacă vă uitați la ultimele contracte de pe Marea Neagră către Egipt, ele sunt date de Rusia. Au nevoie de valută și prețul a contat mai puțin. Egiptul a luat grâu cu 207 dolari tona metrică, deoarece este foare clar că vânzătorul a avut nevoie să comercializeze pentru a obține valută. Dacă nu aveau această presiune și acest embargo din partea europeană, nu aveam aceste prețuri de vânzare. Prețul nu va crește sau nu va scădea în aceast sfârsit de an. Dacă se întâmplă anumite zig-zag-uri, „dinți de fierăstrău” ai bursei spot sau ai bursei futures, sunt din cauza unor fonduri speculative. Media ultimilor trei spune că prețul grâului s-a învârtit în jurul prețului de 190 de euro/MT FOB Constanța, adică echivalentul unui 0,8 lei/kg CPT Constanța.
R.F.: În prezent, care sunt prețurile la tona de grâu în port Constanța?
B.I.: Grâul se situează la un nivel de 182-185 de euro tona metrică FOB port Constanța, adică 162-165 euro/tona metrică, în medie, EXW, direct de la fermier. Acestea sunt previziunile mele. Ele nu m-au înșelat până acum pentru că mă bazez pe criteriile pe care le am de a studia stocurile, de a studia tradingul, dinamica sa și, bineînțeles, producția mondială. Acestea sunt verigile care dau prețul; restul sunt speculații. Prețurile sunt în jos în acest moment și din cauza celorlalte bunuri tranzacționabile care și ele coboară vertiginos: cupru, deșeul de fier, petrolul. Bineînțeles, toate acestea trag după ele și prețul la restul de bunuri tranzacționabile.
R.F.: Dar cele la porumb?
B.I.: În momentul de față avem un preț CPT Constanța de 152 de euro pe tona de porumb. De asemenea, media ultimilor trei ani s-a învârtit în jurul a 160 de euro. În acest moment, prețul în port Constanța este de 160 de euro tona de porumb, FOB, adică 150 de euro, CPT.
R.F.: Anul acesta am lăsat cumva locul vacant în competiția cu Franța la producția de porumb?
B.I.: Francezii au producție dublă față de noi la porumb ca medie la hectar. Dacă noi avem 5-6 tone/ha, ei au undeva la 10-12 tone la hectar. Din punctul meu de vedere, ei sunt avantajați de hibrizi, de tehnologie, de subvenții mari, de irigații. Noi n-am avut nici irigații, am avut o secetă mare, deci o producție cu 30 la sută mai mică. Tot timpul, distanța între porumbul românesc din Marea Neagră și cel din Franța a fost o distanță de 15 dolari ca și preț. Noi avem întâietate însă datorită poziției geostrategice de a livra repede la țările africane; ei aveau un handicap de 15 dolari.
În ceea ce privește porumbul și competiția cu Franța, implicit capacitățile de export, estimările le-am construit în baza informațiilor provenite de la asociațiile de fermieri și din discuțiile cu marii producători. Potrivit acestora, din totalul obținut, șase milioane de tone sunt reținute în gospodării, ceea ce înseamnă că nu ar mai fi marfă de acest an pentru export. În general, din 11 milioane de tone de porumb, patru milioane de tone erau exportate. Din 7,5 milioane tone de porumb, ce să mai exporți? Totul se duce la furajare, în producția zootehnică autohtonă și n-ar mai fi la export. Asta nu înseamnă însă că va crește și prețul! Și vă spun și de ce – dacă producția mondială este echilibrată cu stocul și este încă o dată față de consum, Franța va avea întâietate către țările arabe și țările africare, dar nu uitați de Ucraina și Rusia: acolo sunt cantități foarte mari (în afară de SUA). Din această cauză, prețul nu va scădea, dar Franța nu mai avea ce discuta cu România pe partea de trading de porumb. Noi nu prea mai avem ce vinde din recolta provenită din culturile de primavară din cauza secetei, să ne fie foarte clar.
Merită reorientarea către floarea-soarelui HOLL. Bonusul este de 40 de dolari pe tonă
Revista Fermierului: Anul acesta am văzut o nouă tendință, și anume cea a florii-soarelui HOLL (high oleic low linoleic). Văd că există un potențial pe această zonă. Care sunt beneficiile pentru un fermier să cultive o astfel de floarea-soarelui? Sunt și alții care ies cu rapiță HOLL al cărui ulei ar uma să fie destinat consumului uman...
Bogdan Iliescu: Floarea-soarelui își vede de treaba ei în continuare. Producția de floarea-soarelui în anul 2015, așa cum am amintit anterior, este de 1,57 milioane de tone, față de 2,1 milioane tone în anul 2014. Din această cantitate, 300.000 de tone sunt high oleic. Cele 1,27 milioane de tone de semințe de floarea-soarelui rămase se folosesc la acoperirea necesarului anual de ulei de consum din România, și anume cele 720.000 de tone care dau 300.000 de tone de ulei de floarea-soarelui, rafinat. Restul de aproximativ 500.000 de tone de semințe pleacă la export sau sunt procesate în fabricile de ulei, exportându-se ca ulei brut de floarea-soarelui si șrot. Capacitățile de procesare a semințelor oleaginoase, în fabricile de ulei din România, sunt în jur de 1,3 milioane de tone/an.
Revenind la cantitatea de 300.000 de tone de semințe de floarea-soarelui high oleic, aceasta este trimisă la export sub formă de sămânță către Franța, în special, și către alte țări din vest, deoarece există norma de a se scoate din uleiul de la fast-food, de la KFC, de la Carrefour, de la McDonalds, să se scoată uleiul de palmier și să se introducă acest ulei de floarea-soarelui HOLL. Uleiul de la McDonalds este o combinație de ulei de soia, ulei de floarea-soarelui, ulei de palmier, fierbe o zi întreagă după care se aruncă, în timp ce acela HOLL, provenit de la floarea-soarelui, se poate merge cu el până la 10 zile de utilizare. De aceea, și bonusul de 40 de dolari/tona metrică între prețul de floarea-soarelui HOLL și cea standard.
R.F.: Pe ce poziții se află traderii din România în ceea ce privește relația cu exportul? Dar fermierii?
B.I.: Multinaționalele vor merge întotdeauna pe poziții long, ca să nu piardă, este foarte clar. Brise lucrează doar pe poziții scurte. Însă, multinaționalele sunt cele care dau tonul și lucrează pe poziții lungi. Pe de altă parte, fermierii români vor merge pe spot, că altceva n-au de ales. Bineînțeles, sunt și câteva mici excepții care mai folosesc și instrumentele derivate. Unul dintre producătorii și jucătorii mari este Comcereal Dolj, foarte buni, lucrează pe instrumente derivate, iar cei de la Agro Chirnogi, din câte știu, lucrează tot pe poziții scurte.
În general, pentru valorificarea recoltei proprii, un fermier ar trebui să folosească următoarele instrumente de comerț: certificatele de depozit, în proporție de 30% din volum (finanțare pe stocul de marfă), instrumente financiare derivate, în cuantum de 30% din volum (acoperire risc financiar), respectiv bursa spot plataformă de trading în coeficient de 40% din volum (există bursa de marfuri specializată cu platformă de trading, dar nu este încurajată de legislația agricolă).
Ceea ce se întâmplă însă în realitate cu tradingul de cereale din agricultura românească? Vorbim de lipsa posibilității de accesare a instrumentelor derivate pe burse futures, de lipsa certificatelor de depozit garantate, cât și de inexistenta capacităților de silozare a fermierilor din cauza lipsei creditării pe stocuri și a altor instrumente de creditare. Nu în ultimul rând, trebuie menționat următorul fapt: creditul agricol în lei este foarte scump - 9-13% pe an, mergându-se, de obicei, pe creditarea numai a fermierilor mari, cu peste 500 de hectare. De asemenea, un alt motiv de stagnare este și lipsa cooperativelor mari, rezultatul acestui inconvenient fiind că 70% din cereale s-au vândut la recoltă, la prețul cel mai mic. Ca idee doar, Franța și Germania au fiecare câte 2.400 de cooperative, Italia 5.834 (cel mai mare număr de cooperative din UE), în timp ce România se află pe penultimul loc cu doar 68.
R.F.: Care sunt instrumentele în baza cărora fermierii vestici pot tranzacționa cereale?
B.I.: Un fermier are într-o piață occidentală trei instrumente: derivatele (financiare, pentru volume de marfă de peste 50.000 de tone, asociatii cu peste 100.000 de tone), certificatele de depozit cu care lucrează și piața spot care, în fapt, ar trebui să fie o bursă. Având cele trei mecanisme, pot să funcționeze. Că apelează la un IFN, că nu apelează, că apelează la o bancă, pentru mine astea sunt paliative. Nu te poți lega de un instrument derivat financiar în momentul în care tu nu ai nicio legătură cu el.
Graficele mele pe ultimii trei ani care relevă cum variază piața spot de la Constanța. Am spus nu o dată că MATIF este sub spot cu mult la Marea Neagră - 10-15 dolari. În momentul în care piața spot s-a situat sub cea a derivatelor, în acel moment exportatorii n-au vrut să cumpere, n-au avut contracte și au ținut piața jos. S-a întâmplat și i-am prins de multe ori.
R.F.: Morarii români importă grâu de panificație?
B.I.: Nu. Producția a fost foarte bună. Încă o dată, avem 7,5 milioane de tone de grâu. Din acest total, două milioane de tone merg către morărit, FNC-urilor le revine un milion și ceva de tone, deci undeva cu 3,5 milioane de tone de grâu se acoperă cererea internă. Restul, pot fi date la export fără niciun fel de problemă. Problemele pe care le văd eu sunt că prețul va rămâne mic în mod constant, undeva la 180, maximum 185 euro/tona FOB Constanța. Poate în decembrie, vârf ianuarie va ajunge la 190 de euro tona, speculativ, după care va scădea în continuare.
R.F.: Ca potențial de cultură de primăvară, către ce ar trebui fermierii să se orienteze?
B.I.: Dacă știu că au un hibrid foarte bun, eu i-aș sfătui pe fermieri să cultive rapiță. Acest produs s-a vândut și cu 410 euro tona metrică, anul acesta. De asemenea, floarea-soarelui, în acest moment are un preț excepțional - 450 de dolari tona metrică, CPT Constanța, niște prețuri care n-au nicio legătură cu piața Ucrainei (390 de euro tona metrică).
R.F.: Ce producții am înregistrat în acest an, față de 2014, la principalele categorii de cereale?
B.I.: Bazându-mă pe studiile de piață pe care le dețin, așa cum am menționat anteriior, producția reală de grâu a României din acest an s-ar cifra undeva la un total de 7,5 milioane tone de grâu, față de cele 7,3 milioane cât s-au obținut în 2014. În rest, în țara noastră s-au constatat scăderi la porumb (7,5 milioane tone în 2015 față de 11 milioane în 2014), la orz și orzoaică (1,51 milioane tone față de 1,74 milioane tone), floarea-soarelui (1,53 milioane tone în 2015 sau 1,74 milioane tone), rapiță (0,95 milioane tone în 2015 față de 1,04 milioane tone în 2014), sfeclă de zahăr (0,55 milioane tone în acest an față de 0,6 milioane tone în 2014), soia (0,18 milioane tone în 2015 față de 0,2 milioane tone în 2014), respectiv soia (0,18 milioane tone în 2015 față de 0,2 milioane tone în 2014). Nu s-a transmis însă nimic oficial în acest sens din partea autorităților statului.
R.F.: În concluzie, cum s-a prezentat anul agricol 2014-2015, în viziunea lui Bogdan Iliescu?
B.I.: Anul acesta a fost un an extraordinar de prost din punct de vedere al profitabilității fermierilor și al traderilor. Inputurile au crescut foarte mult, toți s-au așteptat la prețuri mari și nu le-au avut. Fermierii nu au vândut când au avut prețuri, iar când au vrut să vândă, nu au avut preț. De aceea, în momentul în care la recoltpă prețul grâulu a crescut la 200 de euro, toată lumea n-a vrut să vândă crezând ca se va majora și mai mult pentru ca, ulterior, fiind nevoiți să o facă la un preț mic. A fost o degringoladă generală. Acest lucru a generat defaulturi la exportatori, la mori și multe alte complicații în decontarea contractelor.
Dacă în plină campanie, a spus Iliescu în cadrul unui interviu acordat publicației noastre, „prețurile au fluctuat enorm și au ajuns și până la 200 de euro, prețul (FOB) Constanța”, ulterior acestea s-au stabilizat la un nivel de 182-185 de euro tona metrică de grâu de panificație, FOB Constanța, disponibilizat de exportatori, respectiv 162-165 euro/tona metrică, în medie, EXW, direct de la fermier.
Oricum, a mai adăugat el, media ultimilor trei spune că prețul grâului s-a învârtit în jurul prețului de 190 de euro/tona metrică FOB Constanța, adică echivalentul unui 0,8 lei/kg CPT Constanța.
Iliescu a mai precizat că prețurile sunt în jos în acest moment și din cauza celorlalte bunuri tranzacționabile care și ele coboară vertiginos: cupru, deșeul de fier, petrolul.
„Bineînțeles, toate acestea trag după ele și prețul la restul de bunuri tranzacționabile”, a afirmat oficialul BRM.
Există și vești bune. Poate în decembrie, cu vârf de preț în ianuarie 2016, grâul ar putea ajunge la 190 de euro tona metrică, „speculativ, după care va scădea în continuare”, a mărturisit în premieră specialistul.
Ca și concluzie, Iliescu a apreciat că anul agricol 2014-2015 a „a fost unul extraordinar de prost din punct de vedere al profitabilității fermierilor și al traderilor”. El a și argumentat: „Inputurile au crescut foarte mult, toți s-au așteptat la prețuri mari și nu le-au avut. Fermierii nu au vândut când au avut prețuri, iar când au vrut să vândă, nu au avut preț. De aceea, în momentul în care la recoltpă prețul grâului a crescut la 200 de euro, toată lumea n-a vrut să vândă crezând ca se va majora și mai mult pentru ca, ulterior, fiind nevoiți să o facă la un preț mic. A fost o degringoladă generală. Acest lucru a generat defaulturi la exportatori, la mori și multe alte complicații (...)”.
Mai multe în cele ce urmează.
Revista Fermierului: Care a fost media prețului la grâul de panificație pe țară?
Bogdan Iliescu: În general, prețurile din ultimele două luni (n.r. - septembrie, octombrie 2015) au fost stabile. Pot să vă spun că prețurile au fluctuat în campanie enorm, au ajuns și până la 200 de euro, prețul (FOB) Constanța, după care au scăzut și acum s-au stabilizat. Din iulie și până nu demult am asistat la o fluctuație în jurul valorii de 175 de euro pe tonă, CPT Constanța, asta însemnând prețul în port al grâului de panificație pe care exportatorii l-au disponibilizat. Bineînțeles, morarii s-au conformat acestui preț, stabilind matricea de logistică, iar prețul a fluctuat la mori, în interiorul României, în jurul sumei de 0,65-0.70 lei pe kilogram. Ceea ce a fost aproape de zona de export - Brăila, Călărași, orașe aflate aproape de Constanța, au ajuns și la 0,71-0,80 lei kilogramul de grâu, iar spre partea de Banat, undeva la 0,6-0,65 lei pe kilogram, prețuri medii care au fost după recoltă.
Trebuie să fac o mențiune însă, astfel încât cititorii să înțeleagă fenomenul la nivel global: eu când discut de prețuri, în general nu vorbesc despre cele din România. Piața românească poate influența destul de puțin prețul care se fixează la Marea Neagră, pe bursele futures, în special pe MATIF (Euronext) în Europa și Chicago pentru piețele terțe. Prețurile se stabilesc în funcție de volumele de producție și de consum mondiale, în baza cărora se reglează piețele regionale de export. Și când spun piețele regionale de export ale grâului, mă refer la Franța (un mare producător), zona Mării Neagre (Rusia, Ucraina), Australia și de grâul durum roșu de proveniență Canada.
R.F.: Atunci să discutăm puțin de tendințele de creștere a prețului la grâu pe bursa din Chicago. Fondurile de investiții pun presiune pentru a trage prețurile în jos prin poziții bearish. Se păstrează această tendință și pe bursele europene, implicit la Marea Neagră?
B.I.: Din punctul meu de vedere există mai multe tipuri de influențe asupra prețului. În general însă, trebuie să ne uităm la următoarele aspecte când discutăm de aceste influențe, și anume la producție, la consum și la stocuri. Când toate trei sunt echilibrate, cum sunt în momentul acesta atât la grâu, cât și la porumb, prețul nu are nicio șansă să crească sau să scadă. Singurele care pot fluctua sunt fluxurile de capital care intră pe bursele respective, fluxurile speculative care au anumite cerințe de a scădea prețul produsului într-o anumită zonă.
Mai clar, și ca să dau și un exemplu, în Rusia există asupra rublei o presiune foarte mare; rușii au nevoie de dolari. Din acest motiv, ei au nevoie să vândă. Atunci, dacă vă uitați la ultimele contracte de pe Marea Neagră către Egipt, ele sunt date de Rusia. Au nevoie de valută și prețul a contat mai puțin. Egiptul a luat grâu cu 207 dolari tona metrică, deoarece este foare clar că vânzătorul a avut nevoie să comercializeze pentru a obține valută. Dacă nu aveau această presiune și acest embargo din partea europeană, nu aveam aceste prețuri de vânzare. Prețul nu va crește sau nu va scădea în aceast sfârsit de an. Dacă se întâmplă anumite zig-zag-uri, „dinți de fierăstrău” ai bursei spot sau ai bursei futures, sunt din cauza unor fonduri speculative. Media ultimilor trei spune că prețul grâului s-a învârtit în jurul prețului de 190 de euro/MT FOB Constanța, adică echivalentul unui 0,8 lei/kg CPT Constanța.
R.F.: În prezent, care sunt prețurile la tona de grâu în port Constanța?
B.I.: Grâul se situează la un nivel de 182-185 de euro tona metrică FOB port Constanța, adică 162-165 euro/tona metrică, în medie, EXW, direct de la fermier. Acestea sunt previziunile mele. Ele nu m-au înșelat până acum pentru că mă bazez pe criteriile pe care le am de a studia stocurile, de a studia tradingul, dinamica sa și, bineînțeles, producția mondială. Acestea sunt verigile care dau prețul; restul sunt speculații. Prețurile sunt în jos în acest moment și din cauza celorlalte bunuri tranzacționabile care și ele coboară vertiginos: cupru, deșeul de fier, petrolul. Bineînțeles, toate acestea trag după ele și prețul la restul de bunuri tranzacționabile.
R.F.: Dar cele la porumb?
B.I.: În momentul de față avem un preț CPT Constanța de 152 de euro pe tona de porumb. De asemenea, media ultimilor trei ani s-a învârtit în jurul a 160 de euro. În acest moment, prețul în port Constanța este de 160 de euro tona de porumb, FOB, adică 150 de euro, CPT.
R.F.: Anul acesta am lăsat cumva locul vacant în competiția cu Franța la producția de porumb?
B.I.: Francezii au producție dublă față de noi la porumb ca medie la hectar. Dacă noi avem 5-6 tone/ha, ei au undeva la 10-12 tone la hectar. Din punctul meu de vedere, ei sunt avantajați de hibrizi, de tehnologie, de subvenții mari, de irigații. Noi n-am avut nici irigații, am avut o secetă mare, deci o producție cu 30 la sută mai mică. Tot timpul, distanța între porumbul românesc din Marea Neagră și cel din Franța a fost o distanță de 15 dolari ca și preț. Noi avem întâietate însă datorită poziției geostrategice de a livra repede la țările africane; ei aveau un handicap de 15 dolari.
În ceea ce privește porumbul și competiția cu Franța, implicit capacitățile de export, estimările le-am construit în baza informațiilor provenite de la asociațiile de fermieri și din discuțiile cu marii producători. Potrivit acestora, din totalul obținut, șase milioane de tone sunt reținute în gospodării, ceea ce înseamnă că nu ar mai fi marfă de acest an pentru export. În general, din 11 milioane de tone de porumb, patru milioane de tone erau exportate. Din 7,5 milioane tone de porumb, ce să mai exporți? Totul se duce la furajare, în producția zootehnică autohtonă și n-ar mai fi la export. Asta nu înseamnă însă că va crește și prețul! Și vă spun și de ce – dacă producția mondială este echilibrată cu stocul și este încă o dată față de consum, Franța va avea întâietate către țările arabe și țările africare, dar nu uitați de Ucraina și Rusia: acolo sunt cantități foarte mari (în afară de SUA). Din această cauză, prețul nu va scădea, dar Franța nu mai avea ce discuta cu România pe partea de trading de porumb. Noi nu prea mai avem ce vinde din recolta provenită din culturile de primavară din cauza secetei, să ne fie foarte clar.
R.F.: Anul acesta am văzut o nouă tendință, și anume cea a florii-soarelui HOLL (high oleic low linoleic). Văd că există un potențial pe această zonă. Care sunt beneficiile pentru un fermier să cultive o astfel de floarea-soarelui? Sunt și alții care ies cu rapiță HOLL al cărui ulei ar uma să fie destinat consumului uman...
B.I.: Floarea-soarelui își vede de treaba ei în continuare. Producția de floarea-soarelui în anul 2015, așa cum am amintit anterior, este de 1,57 milioane de tone, față de 2,1 milioane tone în anul 2014. Din această cantitate, 300.000 de tone sunt high oleic. Cele 1,27 milioane de tone de semințe de floarea-soarelui rămase se folosesc la acoperirea necesarului anual de ulei de consum din România, și anume cele 720.000 de tone care dau 300.000 de tone de ulei de floarea-soarelui, rafinat. Restul de aproximativ 500.000 de tone de semințe pleacă la export sau sunt procesate în fabricile de ulei, exportându-se ca ulei brut de floarea-soarelui si șrot. Capacitățile de procesare a semințelor oleaginoase, în fabricile de ulei din România, sunt în jur de 1,3 milioane de tone/an.
Revenind la cantitatea de 300.000 de tone de semințe de floarea-soarelui high oleic, aceasta este trimisă la export sub formă de sămânță către Franța, în special, și către alte țări din vest, deoarece există norma de a se scoate din uleiul de la fast-food, de la KFC, de la Carrefour, de la McDonalds, să se scoată uleiul de palmier și să se introducă acest ulei de floarea-soarelui HOLL. Uleiul de la McDonalds este o combinație de ulei de soia, ulei de floarea-soarelui, ulei de palmier, fierbe o zi întreagă după care se aruncă, în timp ce acela HOLL, provenit de la floarea-soarelui, se poate merge cu el până la 10 zile de utilizare. De aceea, și bonusul de 40 de dolari/tona metrică între prețul de floarea-soarelui HOLL și cea standard.
R.F.: Pe ce poziții se află traderii din România în ceea ce privește relația cu exportul? Dar fermierii?
B.I.: Multinaționalele vor merge întotdeauna pe poziții long, ca să nu piardă, este foarte clar. Brise lucrează doar pe poziții scurte. Însă, multinaționalele sunt cele care dau tonul și lucrează pe poziții lungi. Pe de altă parte, fermierii români vor merge pe spot, că altceva n-au de ales. Bineînțeles, sunt și câteva mici excepții care mai folosesc și instrumentele derivate. Unul dintre producătorii și jucătorii mari este Comcereal Dolj, foarte buni, lucrează pe instrumente derivate, iar cei de la Agro Chirnogi, din câte știu, lucrează tot pe poziții scurte.
În general, pentru valorificarea recoltei proprii, un fermier ar trebui să folosească următoarele instrumente de comerț: certificatele de depozit, în proporție de 30% din volum (finanțare pe stocul de marfă), instrumente financiare derivate, în cuantum de 30% din volum (acoperire risc financiar), respectiv bursa spot plataformă de trading în coeficient de 40% din volum (există bursa de marfuri specializată cu platformă de trading, dar nu este încurajată de legislația agricolă).
Ceea ce se întâmplă însă în realitate cu tradingul de cereale din agricultura românească? Vorbim de lipsa posibilității de accesare a instrumentelor derivate pe burse futures, de lipsa certificatelor de depozit garantate, cât și de inexistenta capacităților de silozare a fermierilor din cauza lipsei creditării pe stocuri și a altor instrumente de creditare. Nu în ultimul rând, trebuie menționat următorul fapt: creditul agricol în lei este foarte scump - 9-13% pe an, mergându-se, de obicei, pe creditarea numai a fermierilor mari, cu peste 500 de hectare. De asemenea, un alt motiv de stagnare este și lipsa cooperativelor mari, rezultatul acestui inconvenient fiind că 70% din cereale s-au vândut la recoltă, la prețul cel mai mic. Ca idee doar, Franța și Germania au fiecare câte 2.400 de cooperative, Italia 5.834 (cel mai mare număr de cooperative din UE), în timp ce România se află pe penultimul loc cu doar 68.
R.F.: Care sunt instrumentele în baza cărora fermierii vestici pot tranzacționa cereale?
B.I.: Un fermier are într-o piață occidentală trei instrumente: derivatele (financiare, pentru volume de marfă de peste 50.000 de tone, asociatii cu peste 100.000 de tone), certificatele de depozit cu care lucrează și piața spot care, în fapt, ar trebui să fie o bursă. Având cele trei mecanisme, pot să funcționeze. Că apelează la un IFN, că nu apelează, că apelează la o bancă, pentru mine astea sunt paliative. Nu te poți lega de un instrument derivat financiar în momentul în care tu nu ai nicio legătură cu el.
Graficele mele pe ultimii trei ani care relevă cum variază piața spot de la Constanța. Am spus nu o dată că MATIF este sub spot cu mult la Marea Neagră - 10-15 dolari. În momentul în care piața spot s-a situat sub cea a derivatelor, în acel moment exportatorii n-au vrut să cumpere, n-au avut contracte și au ținut piața jos. S-a întâmplat și i-am prins de multe ori.
R.F.: Morarii români importă grâu de panificație?
B.I.: Nu. Producția a fost foarte bună. Încă o dată, avem 7,5 milioane de tone de grâu. Din acest total, două milioane de tone merg către morărit, FNC-urilor le revine un milion și ceva de tone, deci undeva cu 3,5 milioane de tone de grâu se acoperă cererea internă. Restul, pot fi date la export fără niciun fel de problemă. Problemele pe care le văd eu sunt că prețul va rămâne mic în mod constant, undeva la 180, maximum 185 euro/tona FOB Constanța. Poate în decembrie, vârf ianuarie va ajunge la 190 de euro tona, speculativ, după care va scădea în continuare.
R.F.: Ca potențial de cultură de primăvară, către ce ar trebui fermierii să se orienteze?
B.I.: Dacă știu că au un hibrid foarte bun, eu i-aș sfătui pe fermieri să cultive rapiță. Acest produs s-a vândut și cu 410 euro tona metrică, anul acesta. De asemenea, floarea-soarelui, în acest moment are un preț excepțional - 450 de dolari tona metrică, CPT Constanța, niște prețuri care n-au nicio legătură cu piața Ucrainei (390 de euro tona metrică).
R.F.: Ce producții am înregistrat în acest an, față de 2014, la principalele categorii de cereale?
B.I.: Bazându-mă pe studiile de piață pe care le dețin, așa cum am menționat anteriior, producția reală de grâu a României din acest an s-ar cifra undeva la un total de 7,5 milioane tone de grâu, față de cele 7,3 milioane cât s-au obținut în 2014. În rest, în țara noastră s-au constatat scăderi la porumb (7,5 milioane tone în 2015 față de 11 milioane în 2014), la orz și orzoaică (1,51 milioane tone față de 1,74 milioane tone), floarea-soarelui (1,53 milioane tone în 2015 sau 1,74 milioane tone), rapiță (0,95 milioane tone în 2015 față de 1,04 milioane tone în 2014), sfeclă de zahăr (0,55 milioane tone în acest an față de 0,6 milioane tone în 2014), soia (0,18 milioane tone în 2015 față de 0,2 milioane tone în 2014), respectiv soia (0,18 milioane tone în 2015 față de 0,2 milioane tone în 2014). Nu s-a transmis însă nimic oficial în acest sens din partea autorităților statului.
R.F.: În concluzie, cum s-a prezentat anul agricol 2014-2015, în viziunea lui Bogdan Iliescu?
B.I.: Anul acesta a fost un an extraordinar de prost din punct de vedere al profitabilității fermierilor și al traderilor. Inputurile au crescut foarte mult, toți s-au așteptat la prețuri mari și nu le-au avut. Fermierii nu au vândut când au avut prețuri, iar când au vrut să vândă, nu au avut preț. De aceea, în momentul în care la recoltpă prețul grâulu a crescut la 200 de euro, toată lumea n-a vrut să vândă crezând ca se va majora și mai mult pentru ca, ulterior, fiind nevoiți să o facă la un preț mic. A fost o degringoladă generală. Acest lucru a generat defaulturi la exportatori, la mori și multe alte complicații în decontarea contractelor.
Publicitate



Revista
