
Afişez elemetele după tag: ifn
Fermierul este conectat la informație, resurse și plată cu Agricover Pay, prima platformă financiară din Europa dedicată agriculturii
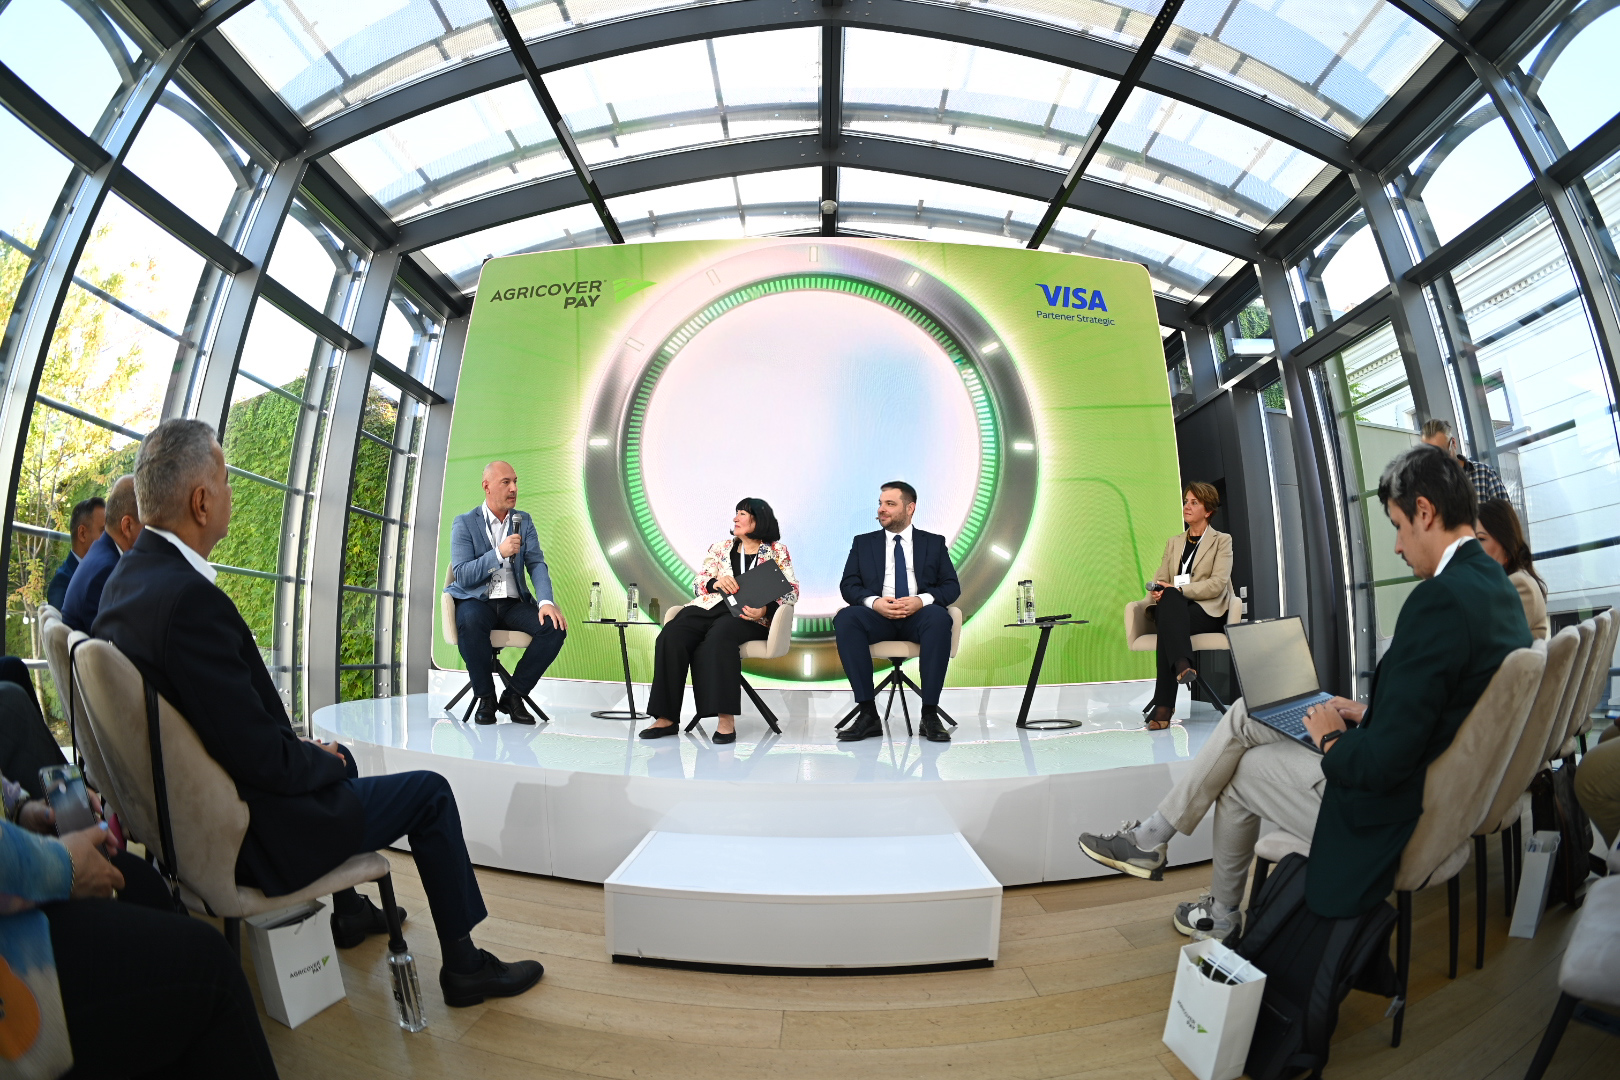
La începutul lunii octombrie, Agricover a lansat Agricover Pay, prima platformă financiară din Europa dedicată fermierilor, o aplicație mobilă care integrează contul de plăți, transferurile, cardul Visa Platinum Business, alături de accesul direct la finanțările Agricover Credit IFN și la informații relevante din piața agricolă. Construită în jurul nevoilor specifice agriculturii, noua platformă digitală va adăuga progresiv noi servicii pentru administrarea și dezvoltarea fermelor din România.
În interviul acordat publicației Revista Fermierului, Andrei Vasile, CEO Agricover Payments, ne-a vorbit în detaliu despre platforma financiară Agricover Pay, precum și despre propriul parcurs profesional și legătura cu agricultura. În rândurile de mai jos, vă invităm să citiți interviul.
Agricover Pay este o platformă financiară dedicată fermierilor, prima de la noi din țară și chiar prima din Europa. O investiție consistentă pentru grupul Agricover, prin urmare se lucrează de ceva timp la acest proiect. Cum a apărut ideea și care au fost pașii până la lansare?
Andrei Vasile: Agricover Pay este unul dintre cele mai importante proiecte pe care Grupul le-a construit în ultimii ani. Nu vorbim despre o aplicație adăugată peste business-urile existente, ci despre o nouă infrastructură financiară pentru fermieri, construită de la zero. Am pornit de la o întrebare foarte concretă: cum putem aduce mai aproape, în aceeași arhitectură, plățile, accesul la finanțare și informațiile de care fermierul are nevoie atunci când ia o decizie? Pentru mine, miza este simplă: fermierul să petreacă mai puțin timp cu operațiunile financiare și mai mult timp cu afacerea lui.
De aici a început proiectul. Am construit Agricover Payments ca instituție de plată, am parcurs procesul de autorizare la Banca Națională, am devenit membru principal Visa, am construit infrastructura împreună cu Libra Internet Bank și am dezvoltat integrarea cu Agricover Credit IFN și, progresiv, cu celelalte companii din Grup.
În paralel, am construit tehnologia și produsul în jurul fluxurilor reale ale fermei. De reținut că nu am pornit de la un model financiar generalist pe care să încercăm ulterior să îl adaptăm agriculturii.
Investiția depășește 12 milioane de lei, dar dimensiunea proiectului nu este doar financiară. Este important pentru noi pentru că extinde modelul de specializare al Agricover într-o zonă nouă: serviciile financiare digitale.
După mai bine de 25 de ani în care Grupul a construit produse și servicii pornind din cunoașterea agriculturii, Agricover Pay transformă această experiență într-o platformă care poate conecta informația, resursele și plata într-un mod mult mai apropiat de felul în care funcționează efectiv o fermă.
Ambiția noastră este să construim aici un model care, în timp, să poată fi dus și pe alte piețe agricole din Europa.
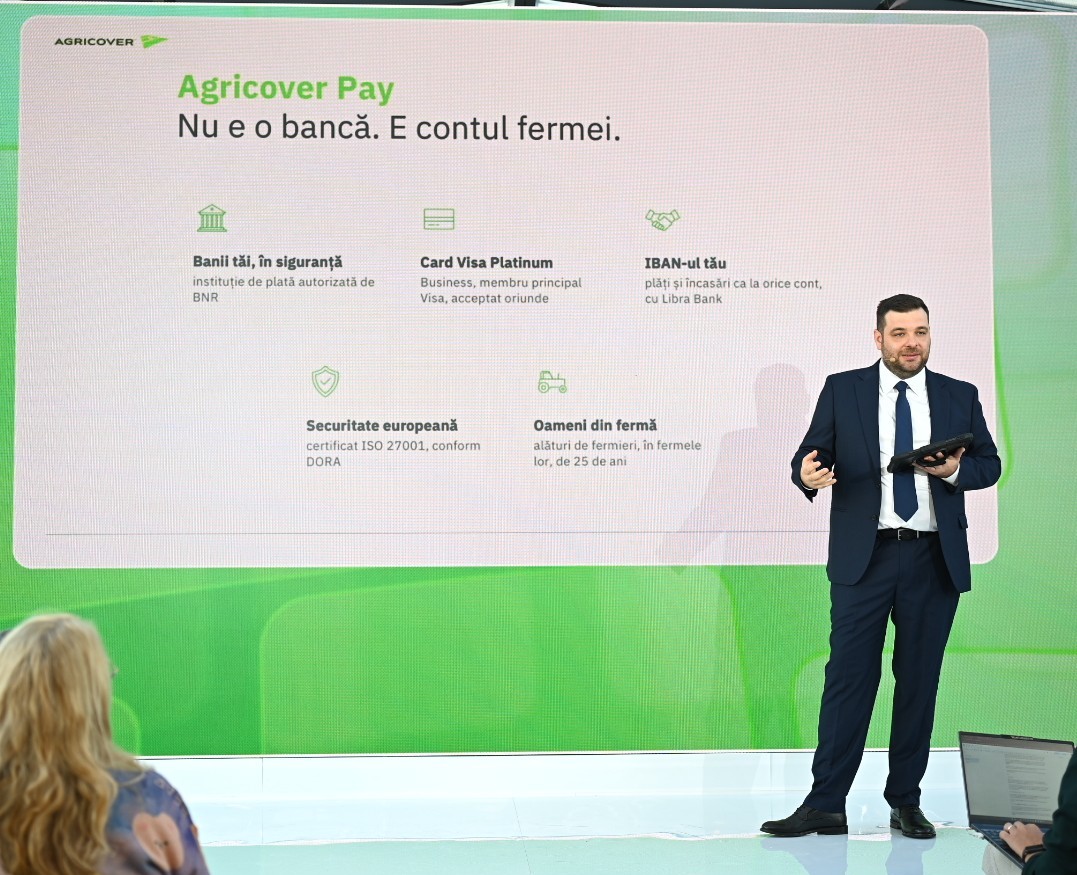
Ce aduce Agricover Pay în piața agricolă românească?
Andrei Vasile: Aduce o arhitectură financiară construită special pentru agricultură. Până acum, fermierul folosea separat instrumentele de plată, finanțarea și informațiile de care avea nevoie pentru a lua o decizie. Agricover Pay începe să le conecteze într-o singură platformă.
Pentru noi, acesta este elementul de inovație: aplicăm specializarea pe care Agricover a construit-o în agricultură și în zona serviciilor financiare digitale. Platforma combină infrastructura financiară reglementată, tehnologia și cunoașterea sectorului, cu obiectivul foarte concret de a reduce timpul dintre informație, decizie și acțiune. Ambiția noastră este să construim aici un model care, în timp, să poată fi dus și pe alte piețe agricole din Europa.
Nu vrem să adăugăm încă o aplicație în telefonul fermierului, ci să îi simplificăm lucrurile pe care astăzi le face în mai multe locuri.
Practic, ce înseamnă pentru fermieri Agricover Pay?
Andrei Vasile: Agricover Pay este o platformă din care fermierul își poate gestiona plățile și poate utiliza cardul Visa Business Platinum pentru cheltuielile curente ale fermei. Integrarea cu Agricover Credit IFN permite vizualizarea creditelor active și solicitarea de trageri din liniile de capital de lucru deja aprobate. De asemenea, pot fi inițiate digital solicitări de finanțare către Agricover Credit IFN.
Din perspectiva utilizatorului, platforma oferă posibilitatea de a vedea mai clar ce resurse are disponibile și să facă plata din același mediu digital. Funcționalitățile și informațiile disponibile vor fi extinse progresiv. Nu vrem să adăugăm încă o aplicație în telefonul fermierului, ci să îi simplificăm lucrurile pe care astăzi le face în mai multe locuri.
Fermierul nu vede doar informația, ci o poate pune în legătură cu resursele financiare disponibile și cu posibilitatea de a face plata. Aici vedem valoarea integrării.
Care sunt avantajele pentru producătorul agricol?
Andrei Vasile: Primul avantaj este timpul. În agricultură există multe decizii care trebuie luate într-o fereastră scurtă: o achiziție de inputuri, o plată, folosirea unei finanțări deja aprobate. Prin conectarea finanțării cu plata, reducem numărul de pași dintre decizie și execuție. Într-un business în care sezonul și momentul potrivit contează enorm, timpul economisit are o valoare foarte concretă.
Al doilea avantaj este vizibilitatea. Fermierul poate vedea resursele financiare disponibile și poate gestiona operațiunile direct din aplicație. Pe măsură ce platforma se dezvoltă, această imagine va include și mai multe informații relevante pentru deciziile din fermă cum sunt, spre exemplu, informațiile privind evoluția prețurilor la grâu, motorină și îngrășăminte.
Prin urmare, platforma furnizează și informații de piață, prețuri, tendințe?
Andrei Vasile: Da, aceasta este una dintre direcțiile de dezvoltare ale platformei. Vom integra informații privind prețurile și evoluțiile pentru grâu, motorină și îngrășăminte, tocmai pentru că acestea intră frecvent în deciziile de vânzare sau de achiziție ale fermierului.
Important este contextul în care apar aceste date. Fermierul nu vede doar informația, ci o poate pune în legătură cu resursele financiare disponibile și cu posibilitatea de a face plata. Aici vedem valoarea integrării.
Cum funcționează?
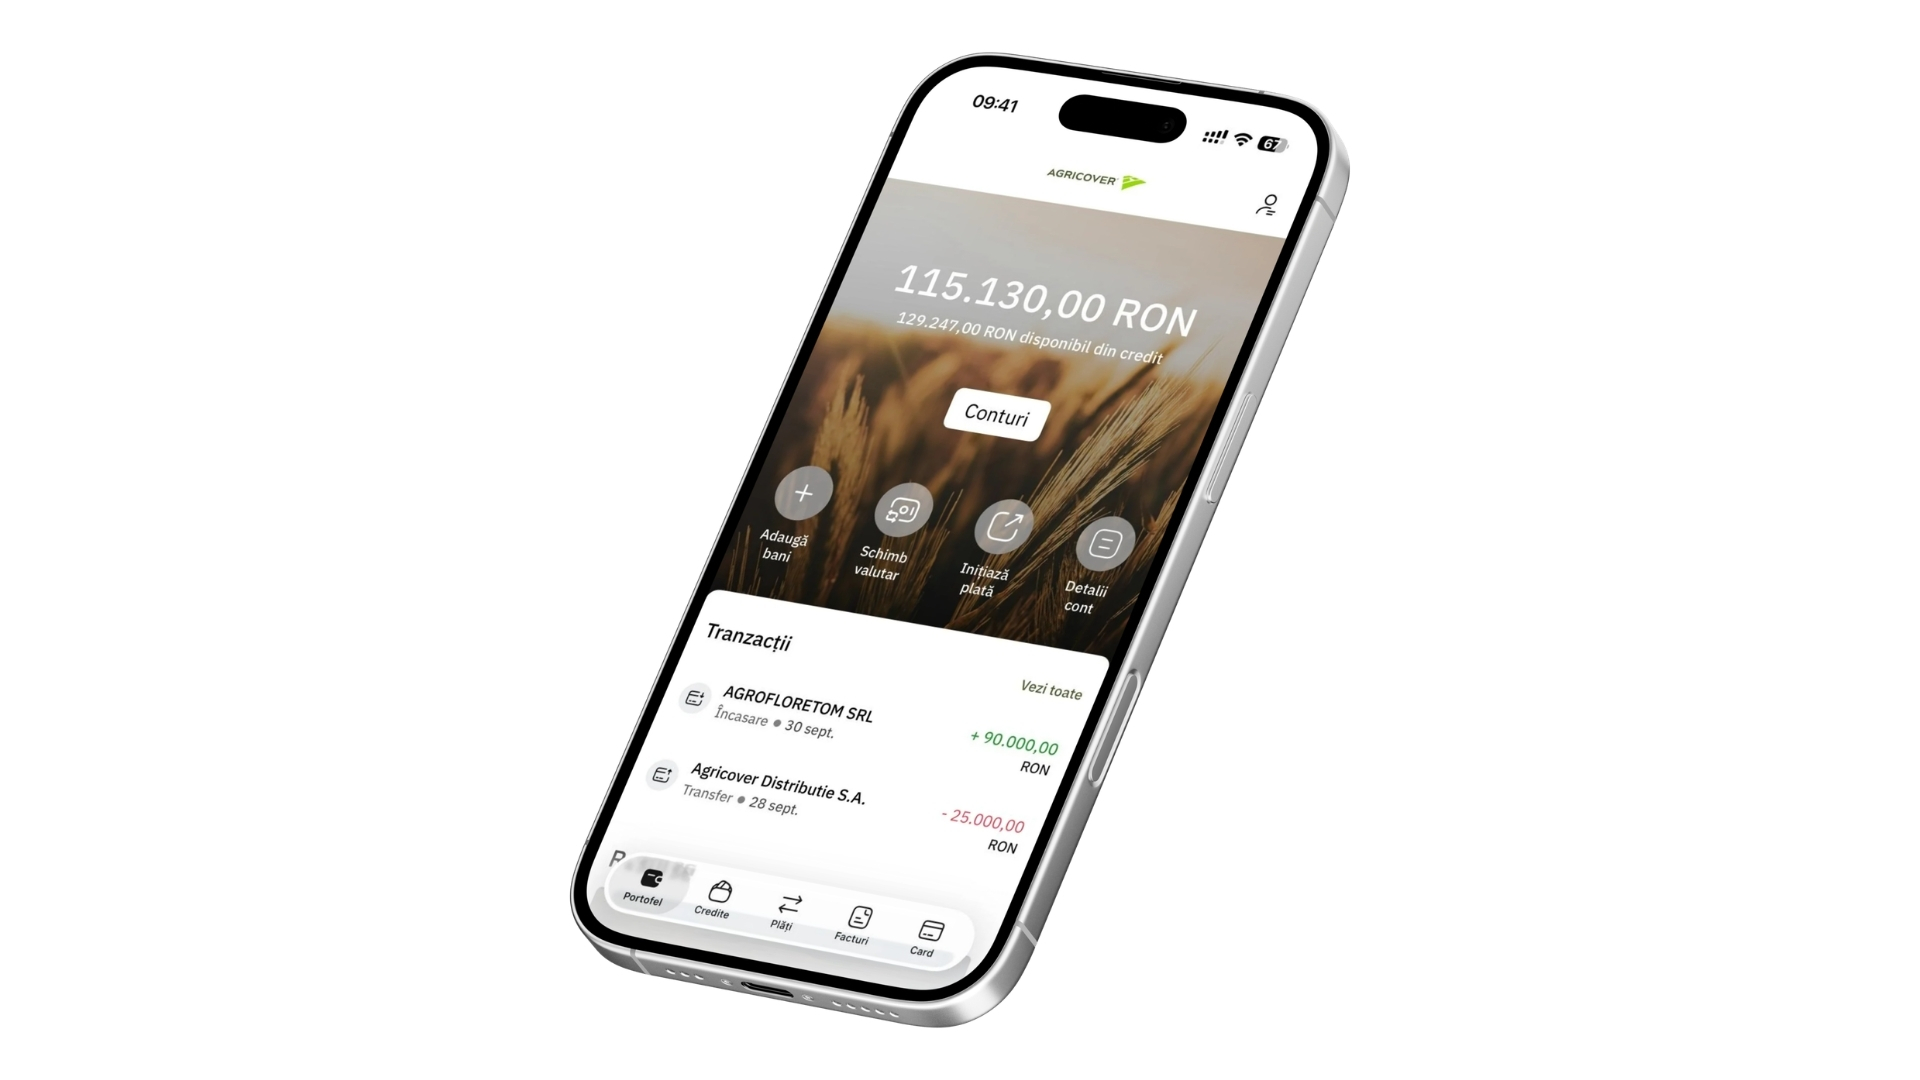
Andrei Vasile: Agricover Pay combină mai multe componente într-o singură platformă. Fermierul are un cont de plăți, poate face transferuri și poate utiliza cardul Visa Business Platinum. Pentru clienții eligibili Agricover Credit IFN, finanțarea este conectată direct la platformă: pot vedea creditele active și pot solicita trageri din liniile de capital de lucru deja aprobate.
Infrastructura de plată este construită împreună cu Visa și Libra Internet Bank, iar serviciile de plată sunt furnizate de Agricover Payments, instituție de plată autorizată și supravegheată de Banca Națională a României.
Obiectivul nostru este ca, într-o etapă ulterioară, Agricover Pay să fie accesibilă și fermierilor care nu au în prezent o relație comercială cu Grupul Agricover.
Cărui tip de fermier se adresează? Este pentru toate sectoarele agriculturii?
Andrei Vasile: Agricover Pay este pentru toți fermierii, indiferent de dimensiunea sau tipul fermei. Nevoia de a gestiona mai simplu plățile, finanțarea și informațiile relevante există atât într-o fermă mică, cât și într-una foarte mare, precum și într-o fermă vegetală ori zootehnică.
Modul în care va fi posibilă înrolarea în platformă este însă etapizat. În prima fază ne concentrăm pe baza actuală de clienți Agricover. Așteptăm cu interes sugestiile utilizatorilor care ne vor ajuta să optimizăm produsul, astfel încât să acopere pe deplin cerințele specifice de gestionare financiară a fermei. Ulterior, planul este să extindem atât accesul, cât și funcționalitățile platformei și către o bază mai largă de fermieri. Preferăm să lansăm etapizat, să ascultăm feedbackul fermierilor și să dezvoltăm mai departe ceea ce folosesc cu adevărat.
Pot folosi această platformă financiară și fermierii care nu sunt clienți Agricover?
Andrei Vasile: Cum am menționat mai devreme, în această etapă, lansarea și activarea sunt concentrate pe fermierii din baza de clienți Agricover. Platforma este însă construită ca infrastructură care poate fi dezvoltată în timp. Obiectivul nostru este ca, într-o etapă ulterioară, Agricover Pay să fie accesibilă și fermierilor care nu au în prezent o relație comercială cu Grupul Agricover.
Pentru noi, succesul nu înseamnă doar câți utilizatori intră în platformă, dar și cât de utilă devine în activitatea curentă a fermei și cât de natural intră în modul în care fermierii își gestionează plățile, finanțarea și informațiile. Nu urmărim descărcări de aplicație, ci un instrument pe care fermierul ajunge să se bazeze în fiecare zi.
Câți fermieri credeți că vor accesa platforma? Și o vor face pentru toate funcționalitățile ei sau doar pentru anumite lucruri?
Andrei Vasile: În prima etapă, obiectivul nostru este să activăm baza actuală de clienți Agricover, care depășește 11.000 de fermieri, și să construim o utilizare reală.
Nu ne așteptăm ca fiecare fermier să folosească toate funcționalitățile în același fel. Pentru unii, punctul de intrare va fi plata și cardul, pentru alții accesul la o finanțare deja aprobată, iar pentru alții informațiile sau, pe măsură ce integrările avansează, relația comercială cu celelalte companii din Grup.
Următorii pași sunt tocmai în această direcție: extinderea funcționalităților și a integrărilor, apoi deschiderea platformei către o bază mai largă de fermieri. În planul de dezvoltare este prevăzută, într-o etapă ulterioară, deschiderea Agricover Pay pentru orice fermier persoană juridică din România, precum și extinderea accesului la produse și informații prin fluxuri digitale.
Pentru noi, succesul nu înseamnă doar câți utilizatori intră în platformă, dar și cât de utilă devine în activitatea curentă a fermei și cât de natural intră în modul în care fermierii își gestionează plățile, finanțarea și informațiile. Nu urmărim descărcări de aplicație, ci un instrument pe care fermierul ajunge să se bazeze în fiecare zi.
Vorbim despre un produs agri-first: arhitectura lui pornește din specificul agriculturii, nu din adaptarea ulterioară a unui produs financiar generalist.
Este un avantaj că Agricover e pe piață de 26 de ani, are în portofoliu mii de fermieri, o companie care cunoaște realitățile din teren...
Andrei Vasile: Cred că acesta este avantajul nostru cel mai important. Nu am început cu tehnologia și apoi am căutat o utilizare pentru ea, cum se întâmplă destul de des în lumea tech. Am pornit de la felul în care funcționează o fermă, de la momentele în care apar nevoile de finanțare și de la importanța timpului într-o decizie. Relația construită în peste 25 de ani cu fermierii ne ajută să vedem mai bine aceste fluxuri și să construim tehnologia în jurul lor. Tocmai de aceea vorbim despre un produs agri-first: arhitectura lui pornește din specificul agriculturii, nu din adaptarea ulterioară a unui produs financiar generalist.
În final, vrem să vă cunoască și fermierii, de când sunteți în agribusiness? Legătura cu agricultura cum a apărut?
Andrei Vasile: Parcursul meu profesional este construit în jurul serviciilor financiare, al plăților și al dezvoltării de produse digitale. Am lucrat în banking, în special în zona de carduri și produse financiare, apoi în strategie și business development. În paralel, am avut și un parcurs antreprenorial, am co-fondat o platformă fintech de plată a avansurilor salariale.
Legătura mea directă cu agricultura a început odată cu Agricover Payments. În 2024 m-am alăturat echipei și a fost o schimbare importantă de perspectivă, pentru că agricultura are propriile ritmuri, propriile riscuri și un mod foarte specific de a folosi capitalul. Am venit cu experiența de payments, fintech și construcție de produse, iar Agricover a adus peste 25 de ani de cunoaștere a fermierilor și a sectorului. Din întâlnirea acestor două tipuri de experiență s-a construit Agricover Pay.
În ultimii doi ani, am construit Agricover Payments începând de la autorizare și model operațional până la produs, tehnologie și go-to-market. Pentru mine, acesta este și lucrul cel mai interesant în acest proiect: nu am adaptat pur și simplu un produs financiar existent pentru agricultură, ci am pornit de la nevoile și fluxurile reale ale fermierului. Cred că rezultatul cel mai important nu este că am lansat o tehnologie, ci că am pus bazele unui business financiar nou, cu o direcție clară de dezvoltare.
Abonamente Revista Fermierului – ediția print, AICI!
Prima platformă financiară din Europa dedicată fermierilor, Agricover Pay
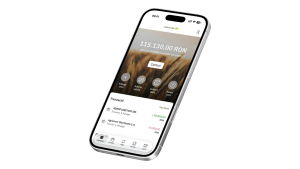
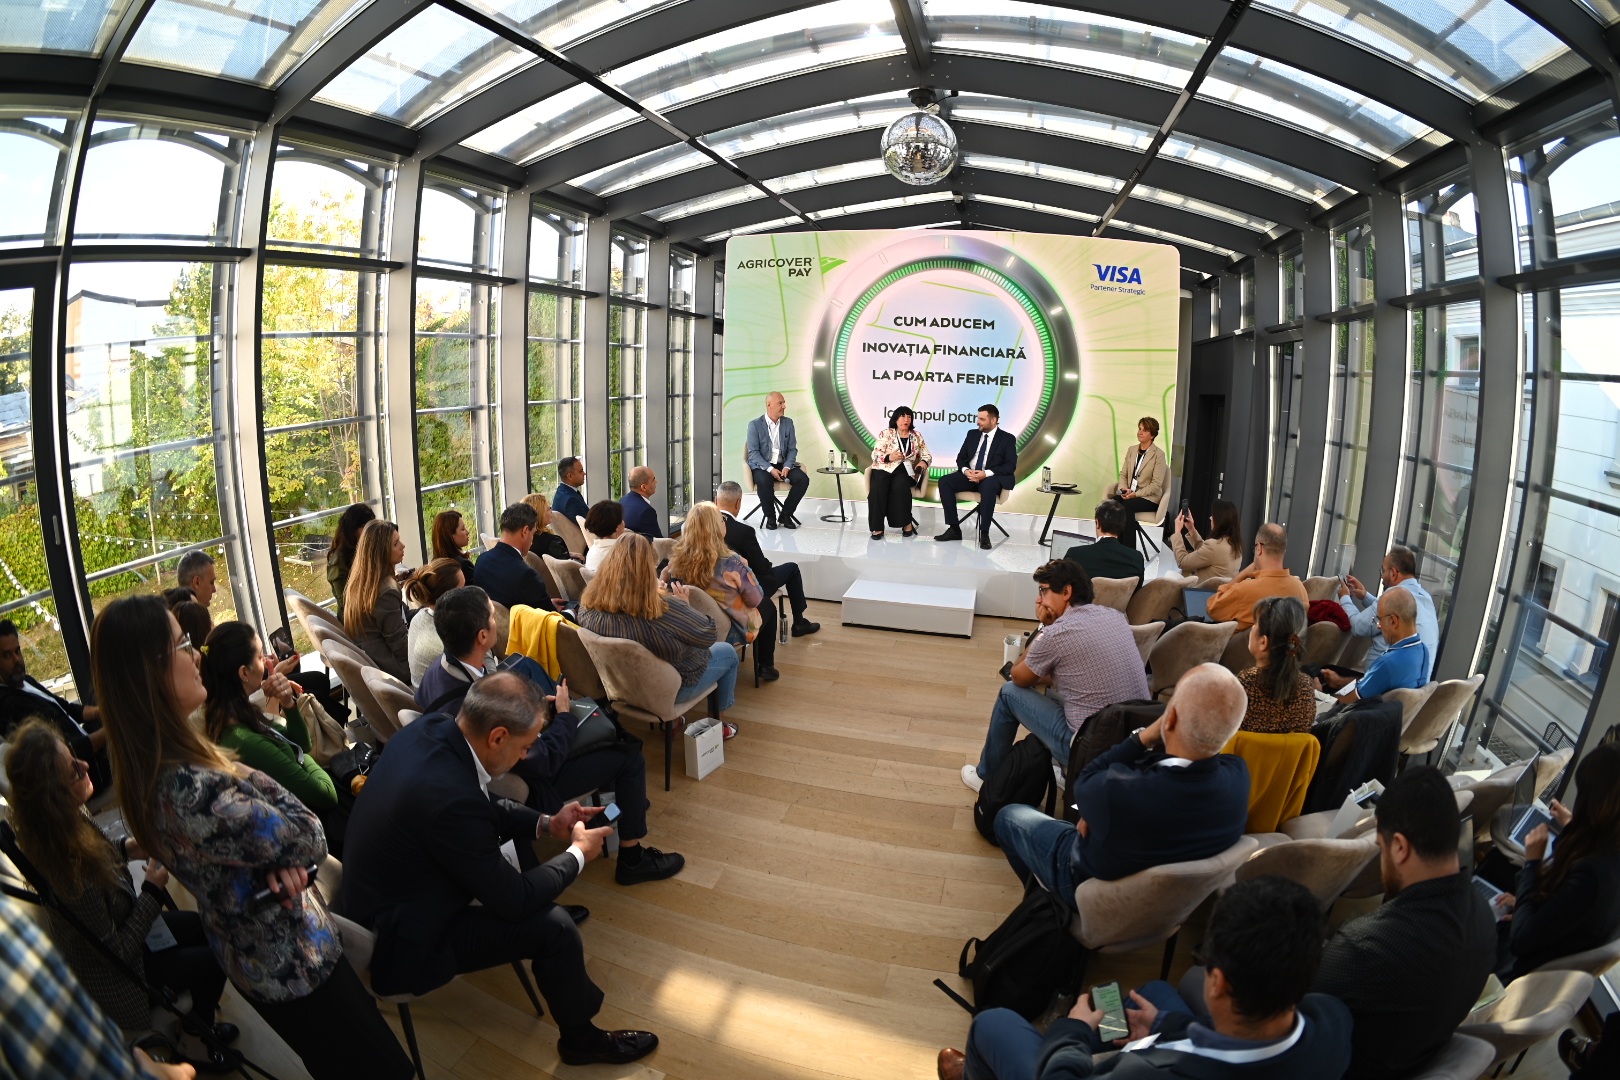
Compania Agricover lansează Agricover Pay, prima platformă financiară din Europa dedicată fermierilor, o aplicație mobilă care integrează contul de plăți, transferurile, cardul Visa Platinum Business, alături de accesul direct la finanțările Agricover Credit IFN și la informații relevante din piața agricolă. Construită nativ în jurul nevoilor specifice agriculturii, noua platformă digitală va adăuga progresiv noi servicii pentru administrarea și dezvoltarea fermelor din România.
-
Dezvoltată împreună cu Visa, lider mondial în domeniul plăţilor digitale, și Libra Internet Bank, bancă recunoscută pentru inovația digitală, Agricover Pay aduce într-o singură platformă plățile, accesul la creditare și serviciile financiare de care fermierii au nevoie în activitatea de zi cu zi.
-
Peste 12 milioane de lei au fost investiţi în dezvoltarea platformei, care integrează capabilități tehnologice proprii și soluţii dezvoltate împreună cu parteneri strategici.
Infrastructura financiară este construită de Agricover Payments, instituție de plată autorizată și supravegheată de Banca Națională a României, împreună cu parteneri strategici. În calitate de membru principal al reţelei Visa, compania emite cardul Visa Platinum Business pentru toți utilizatorii aplicației, iar tranzacțiile în lei și atribuirea IBAN-urilor virtuale sunt asigurate de Libra Internet Bank.
Investiția realizată până în prezent în dezvoltarea Agricover Pay depășește 12 milioane de lei. Agricover a pornit cu avantajul unei expertize deja construite în jurul fermierilor, al fluxurilor lor financiare și al unui model integrat de business dedicat agriculturii. Proiectul combină capabilități tehnologice proprii cu parteneriate strategice, pentru a reduce timpul de implementare și a utiliza eficient resursele necesare dezvoltării.
„Agricover Pay este platforma financiară construită nativ pentru fermieri, care digitalizează, conectează și integrează într-un singur loc serviciile financiare și informațiile esențiale pentru a lua cele mai bune decizii pentru afacerea lor. Antreprenorii din agricultură au nevoie de soluții simple, rapide și bine conectate între ele. Ne poziționăm ca o soluție complementară sistemului bancar, iar ca instituție de plată păstrăm agilitatea și viteza de execuție specifice unui fintech, pentru a putea lansa rapid produse și servicii noi, adaptate nevoilor reale ale fermierilor”, a declarat Andrei Vasile, CEO Agricover Payments, cu ocazia lansării oficiale a platformei financiare, care a avut loc în București pe 6 octombrie 2026.
Visa Platinum Business, integrat în Agricover Pay
Experiența utilizatorilor este simplificată prin emiterea automată a unui card Visa Platinum Business pentru fiecare cont nou creat în aplicație. Astfel, fermierii beneficiază de infrastructura, standardele de securitate și acceptarea internațională ale uneia dintre cele mai mari rețele de plăți la nivel global.
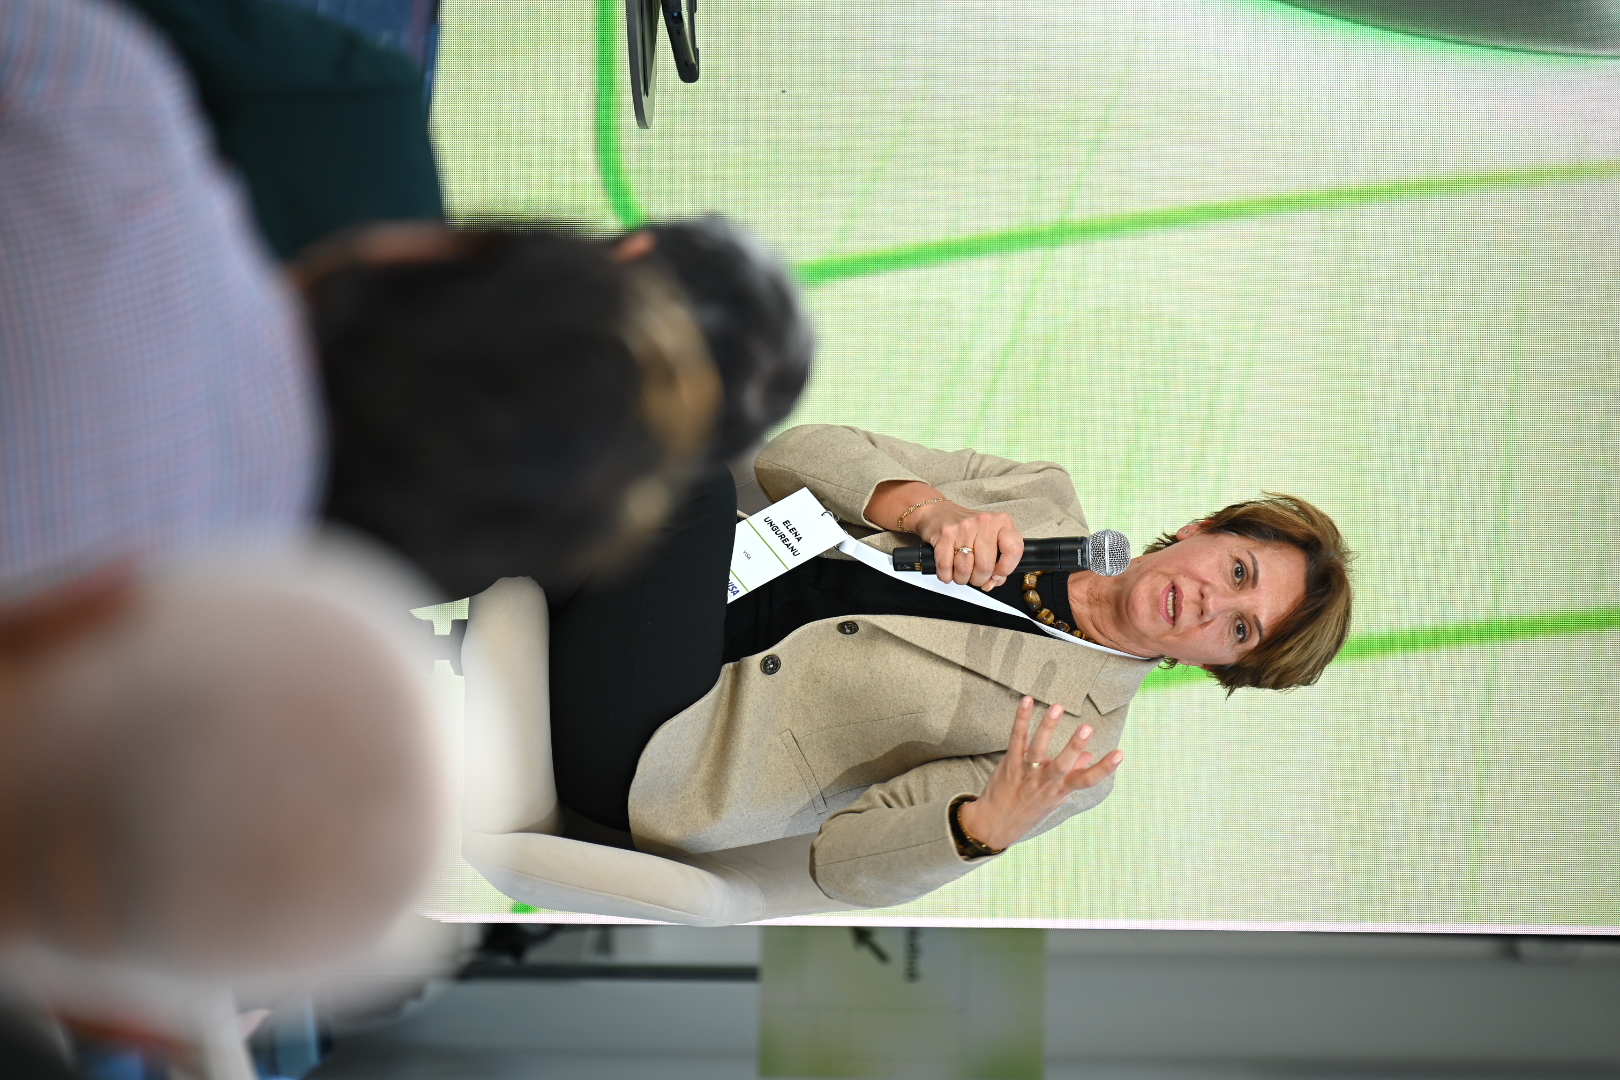
„Agricultura are nevoi financiare specifice, iar tehnologia poate simplifica semnificativ modul în care fermierii își gestionează activitatea de zi cu zi. Integrarea plăților digitale, a accesului la finanțare și a informațiilor relevante într-o singură platformă le oferă mai multă flexibilitate și control asupra resurselor financiare și poate contribui la o gestionare mai eficientă a capitalului de lucru. Ne bucurăm să susținem, alături de Agricover, dezvoltarea unei soluții construite în jurul nevoilor reale ale fermierilor și să aducem avantajele plăților digitale Visa mai aproape de un sector esențial pentru economia românească”, a precizat Elena Ungureanu, Country Manager Visa în România.
Libra Internet Bank asigură infrastructura bancară pentru conturile de plăți Agricover Pay
Operațiunile din conturile de plăți Agricover Pay utilizează infrastructura bancară a Libra Internet Bank, inclusiv pentru alocarea IBAN-urilor virtuale. Fondurile clienților sunt protejate printr-un mecanism dedicat, asigurând un cadru sigur și transparent pentru derularea plăților.
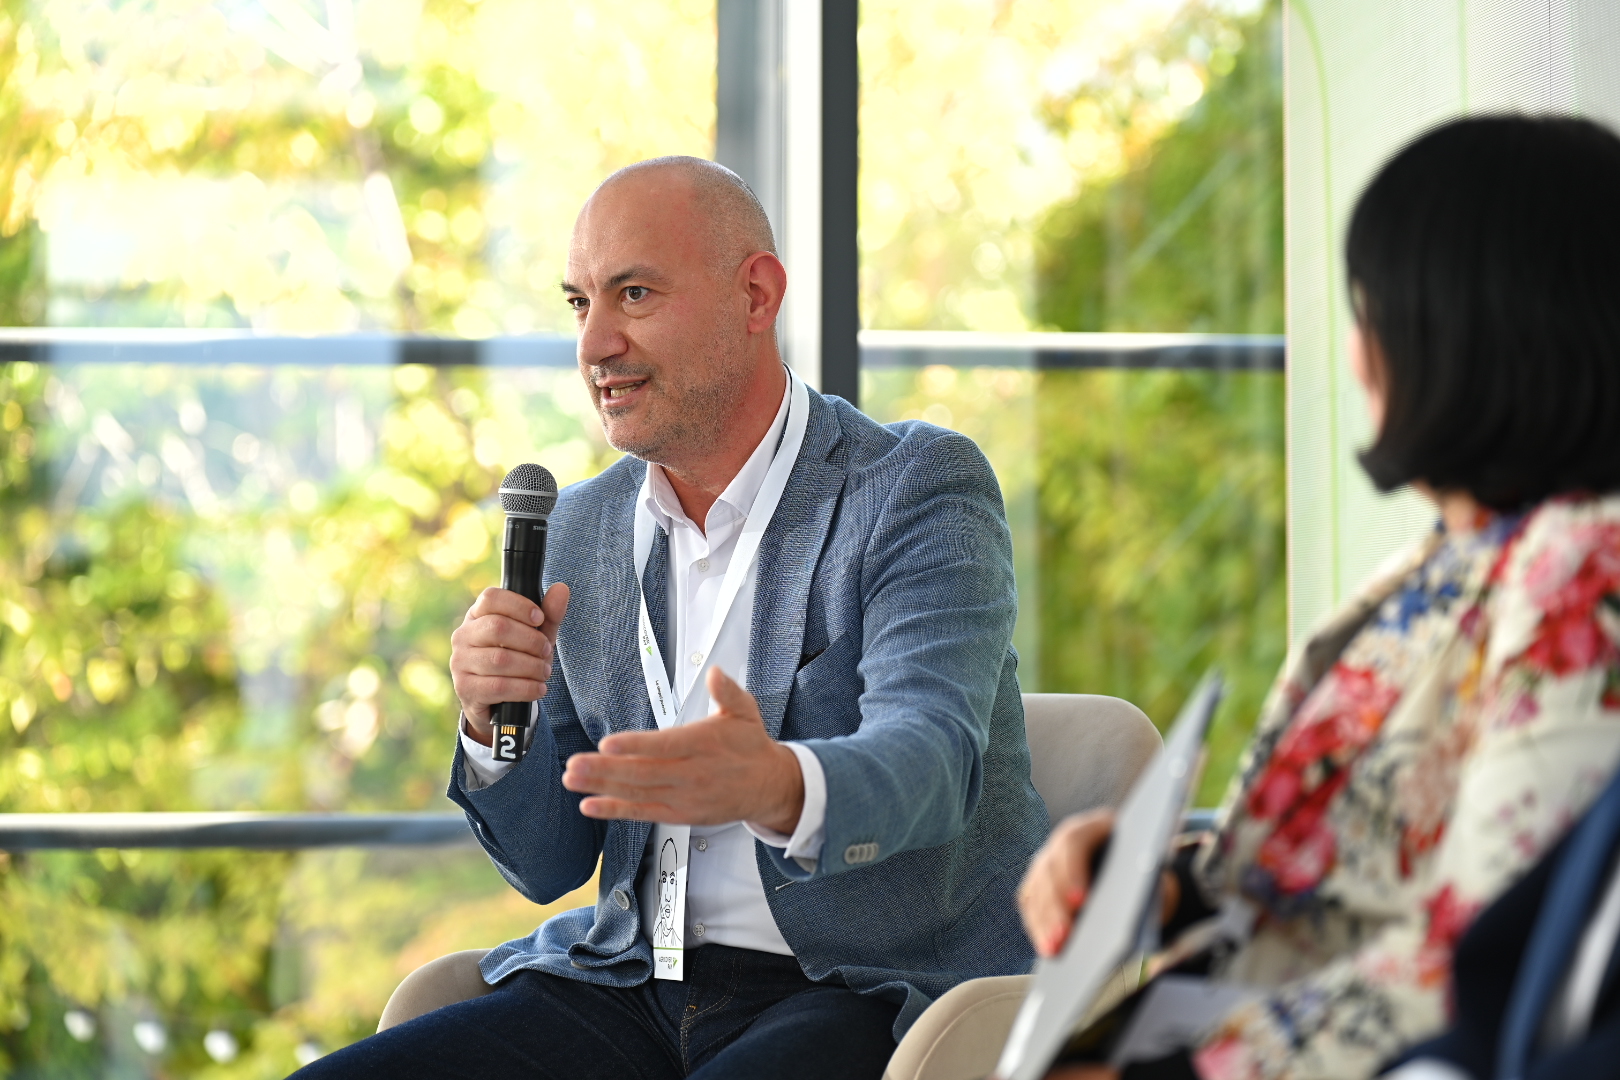
„Agricover Pay valorifică experiența Libra Internet Bank în dezvoltarea de servicii financiare digitale și integrarea tehnologiilor bancare moderne. Colaborarea cu Agricover și Visa demonstrează cum expertiza complementară a unor parteneri din domenii diferite poate fi transformată într-o experiență financiară simplificată, construită în jurul nevoilor fermierilor”, a menționat Alexandru Biță, Chief Technology Innovation Officer Libra Internet Bank.
De la acces la finanțare la plată, într-o singură platformă digitală
Prin Agricover Pay, fermierii își pot gestiona plățile direct din aplicație și pot utiliza cardul Visa Platinum Business pentru cheltuielile curente ale fermei, atât în magazine, cât și online.
Integrarea cu Agricover Credit IFN conectează finanțarea direct cu plățile. Clienții pot vedea în aplicație creditele active și pot accesa disponibilul din liniile de capital de lucru deja aprobate, astfel încât fondurile să poată fi utilizate rapid atunci când apare o nevoie sau o oportunitate în fermă. De asemenea, clienții vor putea să inițieze digital solicitări de finanțare adresate Agricover Credit IFN.
În același timp, platforma Agricover Pay devine un instrument de lucru zilnic pentru fermieri, oferind acces la informații și servicii esențiale pentru activitatea lor. Printre acestea se numără evoluția prețurilor la cereale, motorină și îngrășăminte.
Conexiunea cu companiile Grupului va permite clienților să consulte direct în aplicație facturile, istoricul tranzacțiilor și informațiile relevante din relația comercială cu Agricover.
*****
Despre Agricover PaymentsAgricover Payments face parte din Grupul Agricover și este, în esență, o companie agri-fintech, dedicată dezvoltării de soluții financiare digitale integrate pentru fermieri, într-o abordare de pionierat pentru ecosistemul agricol și financiar digital din România.Agricover Pay este prima platformă financiară digitală din Europa dedicată exclusiv fermierilor. Construită agri-native, platforma conectează contul de plăți, transferurile, cardul, accesul la finanțare, precum și la alte informații și servicii relevante pentru activitatea fermei. Despre VisaVisa (NYSE:V) este lider mondial în domeniul plăților digitale, facilitând tranzacții de plată între consumatori, comercianți, instituții financiare și entități guvernamentale din peste 200 de țări și teritorii. Despre Libra Internet BankLibra Internet Bank este specializată în oferirea de produse și servicii dedicate Profesiilor Liberale, microîntreprinderilor, IMM-urilor și companiilor din Real Estate și Agribusiness. Libra Internet Bank este, de asemenea, partenerul celor mai importante fintech-uri internaționale prezente în țară. Libra Internet Bank oferă plăți instant în lei și în euro, precum și un serviciu de inteligență artificială generativă bazat pe voce în aplicația sa de mobile banking. Libra Internet Bank are o rețea de 59 de sucursale în București și alte orașe mari din România. Libra Internet Bank a fost înființată în 1996 în București și face parte din grupul american de investiții New Century Holdings (NCH).
Abonamente Revista Fermierului – ediția print, AICI!
Profesionist sau consumator? Cum redefinim relația dintre fermieri și marile corporații
Cu doar câteva zile în urmă, un nou Eurobarometru arăta că 95% dintre europeni consideră agricultura și zonele rurale importante pentru viitorul Europei. Este un consens rar și spune ceva esențial despre greutatea pe care agricultura o are în societate. Dacă recunoaștem această importanță, următoarea întrebare este ce trebuie schimbat pentru ca sectorul să fie mai solid și mai puțin vulnerabil la fiecare nou șoc. Iar aici merită să ne uităm nu doar la resurse, ci și la dezechilibrele de forțe care s-au construit în jurul agriculturii: între greutatea reală a sectorului și felul în care este tratat economic, între fermier și actorii mari cu care acesta negociază, între specificul fermei și logica instituțiilor care o finanțează. Pe hârtie, aceste relații par echilibrate. În practică, rareori sunt.
Lentila incompletă - dincolo de contribuția la PIB
Agricultura este privită, de regulă, ca orice altă industrie: prin producție, prețuri, risc, finanțare și contribuție la PIB. Eu cred însă că trebuie înțeleasă și ca un sector social. Dacă ne uităm doar la contribuția sa la PIB, de aproximativ 5%, vedem o parte din realitate. Dacă ne uităm însă la cei aproape 20% din populație ale căror venituri, proprietăți, familii și perspective sunt legate direct sau indirect de agricultură, imaginea se schimbă. Agricultura cântărește în societate mult mai mult decât sugerează simpla sa pondere în PIB. De aici pornește un prim dezechilibru în politicile legate de sectorul agricol.
Dezechilibrul de putere - egali pe hârtie
Dezechilibrul devine și mai vizibil atunci când ne uităm la raportul de putere dintre fermier și actorii mari cu care acesta face afaceri. Din punct de vedere juridic, un fermier organizat ca PFA sau SRL și o companie mare sunt două entități economice, doi profesioniști. În practică însă, un fermier cu 5, 10 sau 500 de hectare poate ajunge la masa negocierii cu o organizație care are departamente juridice, financiare și comerciale, proceduri internaționale și oameni care negociază astfel de contracte în fiecare zi. Profesionalismul agricol nu înseamnă automat sofisticare juridică, financiară sau comercială, iar faptul că două părți au aceeași formă juridică nu înseamnă că au și aceeași putere de negociere.
Un fermier poate semna, de exemplu, un contract de vânzare a cerealelor cu o companie multinațională și, în cazul unei dispute, poate ajunge într-un mecanism sofisticat de arbitraj internațional precum GAFTA, arbitrajul comercial londonez specializat în comerțul cu cereale. Pentru compania mare, acesta este un teren cunoscut; pentru fermier, poate fi un univers complet diferit de cel în care își conduce afacerea zi de zi. Într-o asemenea situație, răspunsul că „au fost doi profesioniști care au semnat un contract” descrie forma juridică, dar nu neapărat raportul real dintre părți.
Asta nu înseamnă că fermierul trebuie eliberat de responsabilitate. Dimpotrivă, agricultura are nevoie de fermieri mai bine pregătiți financiar, juridic și comercial. Ei trebuie să înțeleagă mai bine contractele pe care le semnează, condițiile pe care le acceptă și riscurile pe care și le asumă. Dar chiar și un fermier foarte bun în afacerea sa nu va avea întotdeauna infrastructura unei mari corporații. Profesionalizarea poate reduce diferența, fără să o poată anula complet.
În fața unor dezechilibre majore de putere și cunoaștere, o parte din restabilirea balanței le revine companiilor și finanțatorilor. Atunci când ai de partea ta mai multă expertiză și putere juridică, modul în care alegi să folosești acest avantaj contează enorm.
Pentru mine, responsabilitatea unei companii mari nu se termină la contract – ea înseamnă educație, îndrumare și sprijin real pentru fermier. Totuși, companiile nu pot corecta singure o problemă care este, în esență, una structurală.
Profesionalizarea fermierului este o parte a răspunsului. Responsabilitatea companiilor este alta. Dar sunt suficiente acestea pentru ca orice relație dintre un fermier și o companie mare să fie tratată automat ca o relație între doi profesioniști comparabili ca putere?
Profesionist sau consumator?
Cred că relația dintre fermieri și corporații trebuie redefinită. Pe hârtie, fermierul și compania sunt doi profesioniști. În practică, în fața unui contract de vânzare a cerealelor, de achiziție de inputuri sau de finanțare, fermierul se află mult mai aproape de poziția unui consumator decât de cea a unui partener de negociere egal. Ca orice consumator, semnează contracte-cadru redactate de cealaltă parte, într-un domeniu care nu este al lui.
Mă întreb, așadar: în relația cu corporația, este fermierul un profesionist sau un consumator final? Cred că răspunsul corect este: ambele. Este profesionist când lucrează pământul și conduce ferma, dar este consumator când se află în fața unui contract pe care nu îl poate negocia și ale cărui riscuri nu le poate evalua pe deplin. Iar acolo unde este consumator, ar trebui să beneficieze de un cadru de sprijin, așa cum avem în cazul protecției consumatorilor.
Care este, de altfel, diferența dintre consumatorul casnic care semnează un contract cu furnizorul de energie și cei aproape 20% din populație care depind de contracte de vânzare a cerealelor cu comercianți internaționali? Ambii sunt vulnerabili în fața aceluiași dezechilibru de informație și putere și nu au cunoștințele care să le garanteze o protecție reală.
Situația actuală din piață arată o nevoie clară de reglementare în relația fermier–companii care poate completa oportun directivele existente privind practicile de pe lanțul agroalimentar. Este necesară o standardizare bazată pe contracte-tip pentru vânzarea recoltelor, achiziția de inputuri și creditare, cu reguli clare și mai multă transparență. Cred că merită discutată chiar și ideea unui mecanism de protecție inspirat, ca logică, din protecția consumatorului, precum și a unor proceduri de soluționare a disputelor adaptate la capacitatea reală a fiecărei părți, recunoscând că fermierii și companiile nu au resurse sau expertiză egale.
Aceasta este, de fapt, dezbaterea pe care ar trebui să o avem între fermieri, companii, finanțatori, Guvern, Parlament și autoritățile relevante. Iar acolo unde diferența de putere nu poate fi corectată doar prin cunoaștere și bune practici, este nevoie de un cadru care să recunoască această diferență și să-i limiteze efectele.
Nu vom elimina toate dezechilibrele, dar putem înceta să le considerăm normale doar pentru că „a semnat contractul”. Pentru un sector cu o asemenea greutate economică și socială, reechilibrarea acestor relații trebuie să devină o prioritate de politică publică, nu doar o constatare.
Autor: JABBAR KANANI, antreprenor în agribusiness
Jabbar Kanani este fondatorul și președintele Consiliului de Administrație al Agricover Holding, cu aproape 30 de ani de experiență în agricultura românească. A fondat Agricover în 2000 și a dezvoltat grupul având la bază un model de business inovator - o platformă integrată de agribusiness, finanțare și tehnologie, cu companii lider pe segmentele lor. Modelul construit de Agricover este specializat exclusiv în agricultură și dezvoltat în jurul nevoilor fermierilor și ale fermelor din România.
Abonamente Revista Fermierului – ediția print, AICI!
Adeverințe APIA pentru sectorul zootehnic, Campania 2026
Agenţia de Plăţi şi Intervenţie pentru Agricultură (APIA) eliberează adeverințe pentru crescătorii de animale care doresc să acceseze credite bancare în cadrul intervențiilor din sectorul zootehnic, aferente Campaniei 2026.
La cererea fermierilor, APIA eliberează adeverințe pentru următoarele intervenții:
-
PD-21 Sprijin cuplat pentru venit – vaci de lapte;
-
PD-22 Sprijin cuplat pentru venit – carne vită;
-
PD-23 Sprijin cuplat pentru venit – bivolițe de lapte;
-
PD-24 Sprijin cuplat pentru venit – ovine/caprine.
Adeverințele sunt eliberate în baza convențiilor încheiate de APIA cu instituții financiare bancare și nebancare și cu fondurile de garantare în domeniul agricol. Aceste convenții se adresează fermierilor care intenționează să acceseze credite în vederea finanțării activităților curente, de la instituțiile bancare și nebancare care au încheiat convenții cu APIA.
Astfel, potrivit convențiilor, la solicitarea scrisă a fermierului, APIA eliberează o adeverință care atestă depunerea de către beneficiar, în Campania 2026, a Cererii de plată și prin care se confirmă numărul de animale pentru intervențiile în sectorul zootehnic indicate mai sus. Adeverința se eliberează conform procedurilor aprobate și transmise spre aplicare Centrelor Județene APIA.
Valoarea finanțării este de până la 90% din valoarea calculată prin înmulțirea cuantumului unitar minim planificat conform Planului Strategic PAC 2023-2027, pentru anul de cerere 2026, cu numărul de animale confirmate prin adeverință pentru fiecare intervenție în sectorul zootehnic, gestionat de APIA și menționate în convenție.
Fondurile de garantare (Fondul de Garantare a Creditului Rural IFN – SA (FGCR) sau Fondul Național de Garantare a Creditului pentru Întreprinderi Mici şi Mijlocii IFN – SA (FNGCIMM)) garantează creditele acordate de bănci fermierilor.
APIA reamintește fermierilor că, potrivit Ordinului Ministrului Agriculturii și Dezvoltării Rurale nr.703/2013 privind aprobarea condițiilor în care se vor încheia convențiile dintre instituțiile financiar bancare și nebancare și APIA, dobânda aferentă acordării creditelor de către instituțiile financiare bancare va fi de RON-ROBOR 6M + maximum 2%, iar dobânda aferentă acordării creditelor de către instituțiile financiare nebancare va fi de RON-ROBOR 6M + maximum 8%.
„În ce privește comisioanele practicate de instituțiile finanțatoare, atragem atenția fermierilor care doresc să acceseze credite pentru finanțarea capitalului de lucru în vederea desfășurării activităților curente, să analizeze cu atenție sporită soluțiile de finanțare propuse de instituțiile financiar-bancare și nebancare în ceea ce privește costul acestora, astfel încât să aleagă modalitățile de finanțare care răspund cel mai bine necesităților proprii”, a declarat Adrian Pintea, director general APIA.
Toate convențiile încheiate între APIA, instituțiile bancare și nebancare și FGCR/ FNGCIMM se găsesc pe site-ul instituției, în secțiunea Convenții, Acorduri, Protocoale.
Abonamente Revista Fermierului – ediția print, AICI!
Agricultura României trebuie să depășească logica supraviețuirii
Apel pentru reguli care fac fermele finanțabile, reziliente și competitive
În ultimii ani, sectorul agricol a traversat 41 de luni consecutive de secetă severă, iar profitul net agregat al primelor 500 companii agricole s-a redus cu aproape 70% (conform studiului). Aproximativ 66% dintre companiile din agricultură operează astăzi cu capital de lucru negativ, inclusiv după un an agricol mai bun.
Seceta, volatilitatea prețurilor, costurile de finanțare și blocajele de lichiditate nu mai sunt episoade izolate. Ele au expus vulnerabilități structurale care afectează capacitatea fermierilor de a investi, de a se finanța și de a planifica pe termen lung. Multe ferme continuă să funcționeze cu instrumente financiare construite pentru cicluri scurte, pe terenuri greu de consolidat și în relații comerciale în care predictibilitatea costurilor și echilibrul contractual rămân vulnerabile.
Un an agricol mai bun poate aduce un respiro temporar, dar nu compensează bilanțuri fragile, investiții amânate și presiunea permanentă asupra lichidității. România nu poate construi securitate alimentară cu ferme care supraviețuiesc de la o campanie la alta. De sănătatea agriculturii depind securitatea alimentară, economia rurală și capacitatea României de a produce hrană într-un context internațional tot mai instabil.
În contextul noilor discuții despre prioritățile economice ale României, modernizarea mecanismelor care susțin agricultura a devenit o temă strategică și urgentă. Facem acest apel acum pentru că agricultura are nevoie de continuitate, investiții și mecanisme moderne de dezvoltare, indiferent de formula executivă care va gestiona prioritățile economice ale următorilor ani.
Finanțarea pe termen scurt nu poate susține investiții pe termen lung
Multe dintre investițiile care pot face agricultura românească mai performantă și mai rezilientă sunt investiții construite pe 10, 15 sau chiar 20 de ani: irigații, tehnologii de precizie, depozitare, energie, refacerea fertilității solului sau digitalizare. Totuși, multe ferme continuă să funcționeze cu presiune permanentă asupra lichidității și cu acces limitat la finanțare stabilă pentru dezvoltare. Când terenul, tehnologia sau infrastructura sunt finanțate ca și cum ar fi capital de lucru, bilanțul fermei se dezechilibrează exact în momentul în care ferma ar trebui să devină mai puternică.
Fragmentarea terenurilor amplifică această problemă. În multe zone agricole, fermele funcționează pe baza a sute de contracte de arendă dificil de administrat și greu de utilizat în relația cu finanțatorii. Lipsa cadastrării complete reduce capacitatea fermierilor de a construi garanții solide și de a susține investiții pe termen lung.
Ce avem de schimbat
Agricultura are nevoie de soluții de finanțare care susțin investițiile pe termen lung, de politici și instrumente care fac investițiile agricole finanțabile realist: programe de garantare adaptate agriculturii, criterii de evaluare adaptate cash-flow-ului sezonier, soluții pentru investiții pe termen lung și mecanisme care susțin dezvoltarea fermelor.
Consolidarea exploatațiilor, cadastrarea accelerată și dezvoltarea unor forme de arendă stabile pot contribui la creșterea capacității fermierilor de a investi și de a construi ferme viabile pe termen lung. Aceasta nu înseamnă doar proprietate asupra terenului, ci capacitatea fermierilor de a investi sustenabil și de a dezvolta exploatații competitive.
Costuri neclare și condiționări comerciale limitează libertatea fermierilor
Fermierii iau decizii majore cu multe luni înainte de recoltă. De aceea, costul real al inputurilor, condițiile comerciale și riscurile contractuale trebuie să fie clare de la începutul campaniei.
O fermă nu își poate construi bugetul pe discounturi off-invoice, vouchere condiționate, reduceri greu de verificat, sau clauze care pot transforma retrospectiv o întârziere minoră într-un cost major. Problema este, în primul rând, lipsa de predictibilitate și transparență la implementarea acestor mecanisme comerciale. Reducerile trebuie să fie clare, stabile contractual și cunoscute înainte ca fermierul să își asume riscul de producție.
La fel de importantă este libertatea fermierului de a alege și de negociere. Semințele, produsele de protecția plantelor, fertilizanții, serviciile tehnice și finanțarea trebuie evaluate și achiziționate în funcție de nevoile reale ale fiecărei ferme, pe criterii clare și comparabile. Penalitățile disproporționate, conditionarea achizitiilor, garanțiile excesive și anularea retroactivă a unor reduceri comerciale pot destabiliza ferme și transferă o parte disproporționată a riscului către actorii cei mai vulnerabili ai lanțului agricol.
Ce avem de schimbat
Agricultura are nevoie de relații comerciale mai predictibile și mai echilibrate. Reducerile comerciale trebuie să fie transparente și stabile contractual, iar fermierii trebuie să poată lua decizii economice pe baza unor costuri reale și verificabile încă de la începutul campaniei agricole. În același timp, piața are nevoie de practici comerciale care susțin libertatea de alegere, predictibilitatea și capacitatea fermierilor de a planifica investițiile și producția pe termen lung.
Soluții de criză care mută presiunea în lanț
În agricultură, o decizie publică nu afectează doar fermierul. Afectează întregul lanț economic: furnizori de inputuri, distribuitori, finanțatori, procesatori, comercianți și comunități rurale.
Măsurile adoptate în perioade de criză, cum sunt moratoriile, amânările la plată sau suspendarea temporară a unor obligații, pot fi necesare, dar atunci când sunt construite fără mecanisme clare de compensare și fără surse reale de finanțare, ele riscă să mute presiunea financiară dintr-o parte a lanțului în alta, fără să rezolve problema de fond.
O măsură care reduce temporar presiunea asupra fermierului, dar transferă integral pierderea către furnizori, distribuitori sau finanțatori poate prelungi dezechilibrele din sector și poate reduce capacitatea întregului lanț agricol de a funcționa.
Ce avem de schimbat
Agricultura are nevoie de politici publice construite pe realitatea economică a sectorului: investiții pe termen lung, venituri sezoniere, volatilitate ridicată și sensibilitate majoră la blocajele de lichiditate. Măsurile de sprijin trebuie construite împreună cu actorii din teren și însoțite de analiza impactului asupra întregului lanț și un calendar de revenire la funcționarea normală a pieței. Fermierii au nevoie de continuitate și politici capabile să stabilizeze sectorul pe termen lung, nu doar de intervenții reactive în perioade de criză.
Ce alegem?
România are de ales între două direcții: o agricultură care continuă să funcționeze sub presiunea soluțiilor de avarie (finanțare pe termen scurt, terenuri fragmentate, reguli comerciale opace și intervenții publice reactive) sau o agricultură capabilă să investească, să se finanțeze și să rămână competitivă pe termen lung.
Fermierii români nu se așteaptă la tratament preferențial au nevoie de reguli clare, contracte echilibrate, acces la finanțare adecvată, libertatea de a decide în propriile ferme și politici publice construite pe realitatea economică a agriculturii.
Acum, când sunt în dialog strategiile economice, agricultura trebuie să fie parte a acestei discuții nu doar ca sector vulnerabil, ci ca infrastructură strategică pentru securitate alimentară, economie rurală și stabilitate socială. Agricover susține modernizarea mecanismelor financiare, comerciale și publice care stau la baza agriculturii românești și un dialog autentic, constant între fermieri, distribuitori, finanțatori, furnizori și autorități.
Agricultura României nu mai poate funcționa cu reguli construite pentru realități din trecut. Are nevoie de reguli care o fac rezilientă, finanțabilă și corect tratată.
Autor: LIVIU DOBRE, CEO Agricover Holding
Abonamente Revista Fermierului – ediția print, AICI!
Adeverințe pentru beneficiarii Campaniei 2026
Agenția de Plăți și Intervenție pentru Agricultură (APIA) eliberează adeverințe pentru beneficiarii intervențiilor: Sprijin de bază pentru venit în scopul sustenabilității (BISS), Sprijin redistributiv complementar pentru venit în scopul sustenabilității (CRISS), DR-01 – Agro-mediu și climă pe pajiști permanente, DR-02 – Agro-mediu și climă pe terenuri arabile – inclusiv Pachetul 7 - angajamente tranzitate din PNDR 2014-2020, DR-04 – Agricultură ecologică – conversie, DR-05 – Agricultură ecologică – menținerea certificării, DR-09 – Zone afectate de constrângeri naturale – Zona Montană (ANC_ZM), DR-10 – Zone afectate de constrângeri naturale semnificative și DR-11 – Zone afectate de constrângeri naturale specifice.
La solicitarea scrisă a fermierului, APIA eliberează o adeverință prin care confirmă că acesta a depus Cererea de plată pentru anul 2026, solicitând finanțare pentru intervențiile indicate mai sus. Prin adeverință se confirmă, la data emiterii acesteia, suprafața determinată la plată pentru intervențiile care fac obiectul convenției încheiate cu instituțiile bancare și nebancare, că s-a efectuat controlul administrativ sau datele au fost preluate din informațiile existente în cererea închisă în aplicația AGI online și înregistrată în IACS, după caz, asupra cererii de plată a beneficiarului referitor la eligibilitatea pentru intervențiile implementate de APIA prevăzute în Convenție. Adeverința eliberată certifică faptul că beneficiarul nu face obiectul excluderilor de la plată și că îndeplinește condițiile generale pentru acordarea sumelor cuvenite, în conformitate cu legislația în vigoare.
Valoarea creditului poate fi de până la 90% din valoarea sumei calculate conform adeverinței eliberate de APIA. Mecanismul de garantare a acestor credite este asigurat de instituții specializate, respectiv Fondul de Garantare a Creditului Rural IFN – S.A. (FGCR) și Fondul Național de Garantare a Creditelor pentru Întreprinderile Mici și Mijlocii IFN – S.A. (FNGCIMM).
APIA reamintește fermierilor că dobânda aferentă acordării creditelor de către instituțiile financiare bancare este de RON-ROBOR 6M + maximum 2%, iar dobânda aferentă acordării creditelor de către instituțiile financiare nebancare este de RON-ROBOR 6M + maximum 8%. În acest context, APIA recomandă fermierilor o analiză atentă a ofertelor de finanțare disponibile, cu accent asupra costurilor totale asociate (inclusiv comisioane), în vederea selectării soluțiilor optime, adaptate necesităților individuale de finanțare.
În vederea simplificării procedurilor administrative, optimizării fluxurilor de comunicare și reducerii impactului asupra mediului, solicitarea adeverințelor poate fi realizată și prin mijloace electronice, prin transmiterea cererilor către centrele APIA.
5 iunie 2026, termenul limită pentru depunerea Cererilor de plată
În cadrul Campaniei 2026, termenul-limită pentru depunerea Cererilor de plată este 5 iunie, inclusiv. Până în prezent, au fost depuse 389.020 de cereri, pentru o suprafață de 2.454.956 ha.
Pentru a evita aglomerarea din ultimele zile și eventualele întârzieri, APIA recomandă fermierilor să respecte programările stabilite de funcționarii Agenției și să depună cererile în timp util.
Reamintim că se depune o singură Cerere de plată, chiar dacă solicitantul utilizează suprafeţe de teren și/sau deține exploatații cu cod ANSVSA în diferite localităţi sau judeţe. Cererea de plată, inclusiv declarația de suprafață, se completează în aplicația geospațială AGI Online.
În cazul accesării schemelor din sectorul zootehnic, fermierii completează declarația specifică sectorului, conform programării stabilite cu funcționarii APIA, înainte de accesarea AGI Online.
Semnarea cererii de plată este obligatorie, iar APIA încurajează utilizarea semnăturii electronice.
Abonamente Revista Fermierului – ediția print, AICI!
Fermierii sunt înglodați în datorii de creditul furnizor cu discount condiționat

În cadrul unei întâlniri în Senat la Comisia pentru Agricultură, Alianța pentru Agricultură și Cooperare (AAC) a semnalat o problemă din piața inputurilor agricole care afectează grav fermierii români. Este vorba de mecanismul discountului condiționat la produsele de protecție a plantelor, care funcționează fără nicio reglementare clară, generând dezechilibre majore și riscuri financiare severe.
Mecanismul, larg răspândit în distribuție, presupune facturarea la prețul de listă, urmată de acordarea unui discount substanțial (30-50%) doar dacă plata se face la termenul exact. Orice întârziere, chiar și minoră, duce la pierderea integrală a discountului, aplicarea de penalități contractuale și multiplicarea datoriei, uneori de două-trei ori față de valoarea inițial considerată de fermier. Au fost semnalate cazuri concrete în care fermieri au achitat sume confirmate de furnizor, doar pentru a primi ulterior somații de executare silită din cauza anulării retroactive a discountului.
La audierea din Senat, Matei Titianu, președintele LAPAR, a subliniat vulnerabilitatea fermierului în lanțul agricol. „Fermierul este veriga cea mai slabă, cu lichiditate sezonieră limitată, putere de negociere redusă și fără instrumente juridice eficiente. Avem nevoie de reguli clare care să facă mecanismul previzibil pentru toate părțile, fără a bloca un instrument comercial legitim. Orice intervenție trebuie calibrată atent, mai ales că distribuitorii au fost deja afectați de OUG 4/2025”, a arătat Matei Titianu.
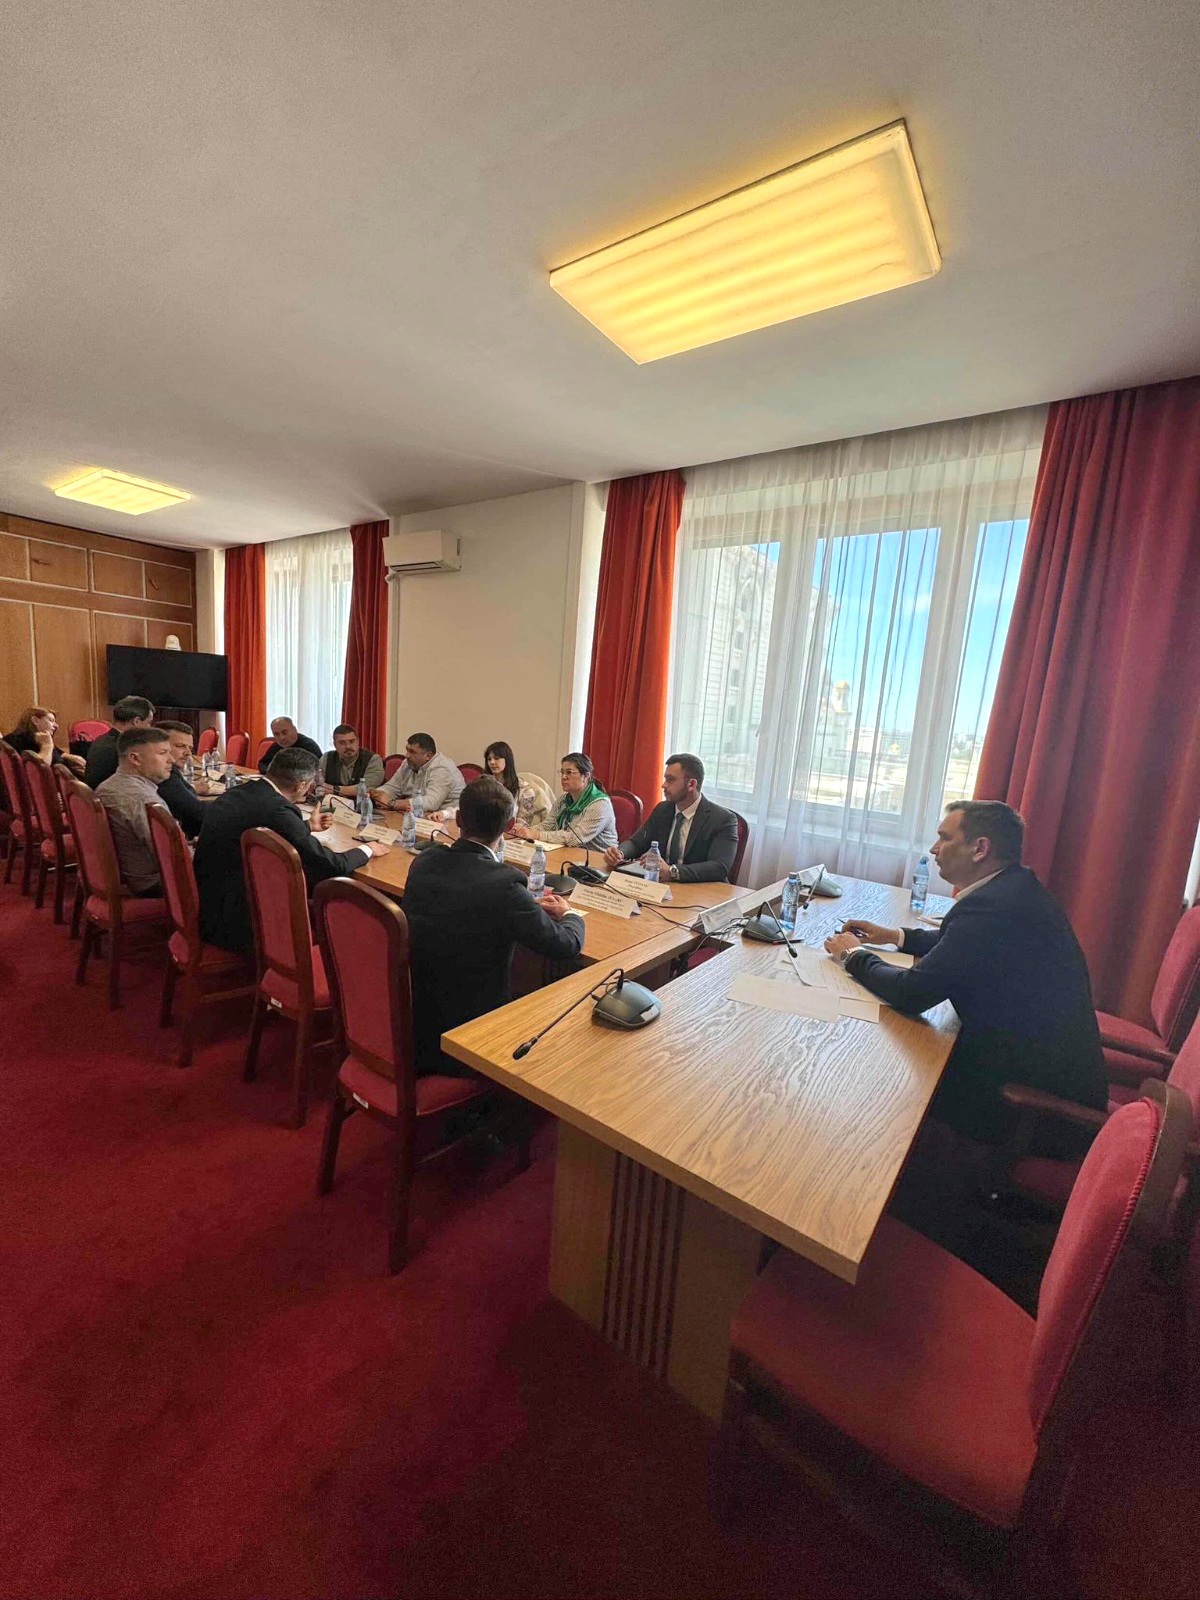
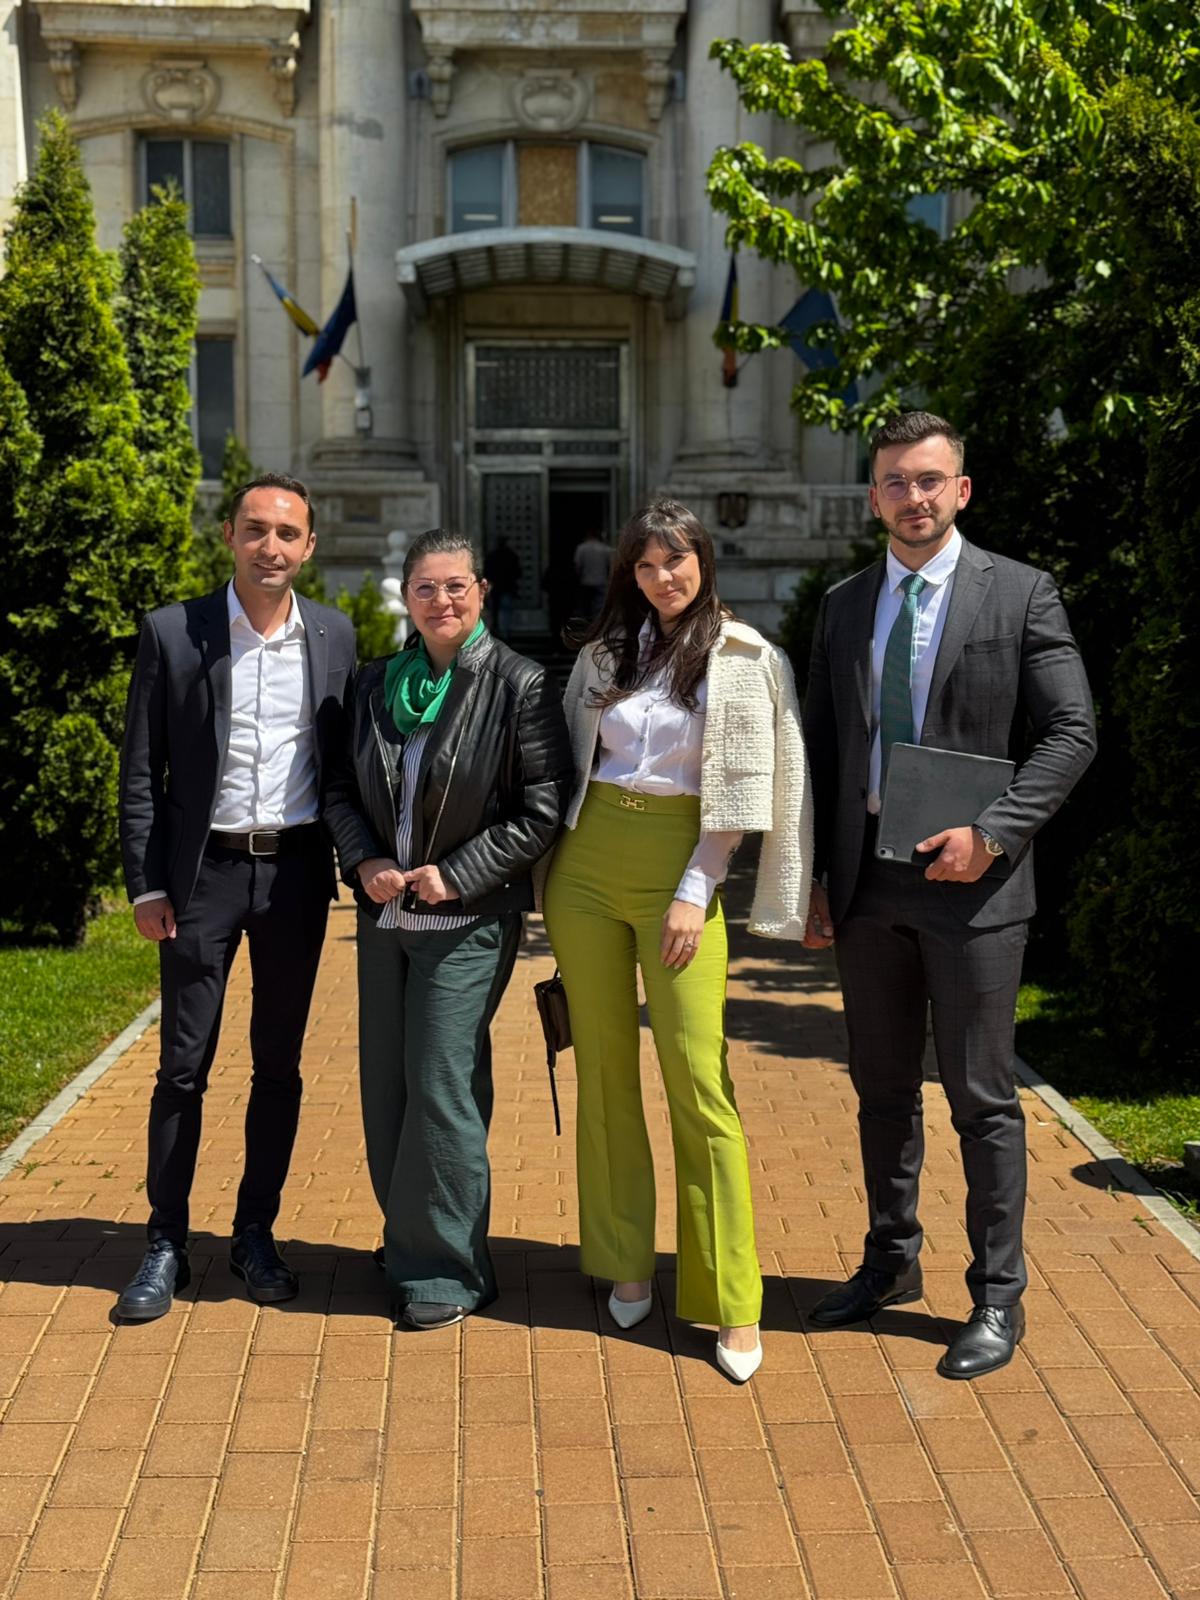
De asemenea, Vlad Macovei, președintele AFF și membru în conducerea AAC, a fost însoțit de un fermier afectat, care a descris public experiența sa: odată intrat în întârziere, fermierul se blochează într-o spirală din care este extrem de dificil să iasă. Penalitățile cresc, discountul dispare, datoria se amplifică, iar accesul la inputuri pentru sezonul următor devine condiționat de achitarea unei datorii insuportabile și de noi comenzi. Fermierii semnează contracte de adeziune, cu putere minimă de negociere, devenind vulnerabili în fața poziției dominante a distribuitorilor. „Atât timp cât există distribuitori care impun condiții comerciale inechitabile de pe o poziție de forță, avem o problemă structurală care nu se rezolvă de la sine. Cadrul legal trebuie să reflecte această realitate”, a declarat Vlad Macovei.
Liliana Piron, director executiv LAPAR, susține că problema nu este conjuncturală. „Fermierii din țara noastră traversează o criză de finanțare structurală, acumulată pe parcursul a șase ani în care autoritățile au gestionat fiecare șoc în parte fără să abordeze cauzele de fond. Seceta, pandemia, războiul din Ucraina, efectele culoarului solidarității și concurența neloială generată de lipsa clauzelor în oglindă în acordurile comerciale externe au erodat, rând pe rând, capacitatea financiară a fermelor. Între crize nu a existat nicio perioadă de refacere, pentru că nu a existat nicio politică de refacere. Această indiferență instituțională are și un simbol: un fost prim-ministru al României a declarat public că este mai ieftin să importăm mâncare decât să o producem. Această afirmație nu a rămas fără consecințe. Ea reflectă o viziune care a permis declinul competitivității agriculturii românești să continue nesancționat. În acest context, băncile și-au retras apetitul pentru finanțarea sectorului agricol, iar întârzierile cronice în plata subvențiilor APIA, inclusiv a BISS, au agravat situația: fermierii cu restanțe la plată acumulează istoric negativ de credit și devin neeligibili tocmai când au cel mai mult nevoie de finanțare. Rezultatul este că mulți au ajuns să se împrumute prin IFN-uri sau să depindă de creditul furnizor, nu pentru că au ales acest lucru, ci pentru că nu au mai avut altă opțiune”, a punctat Liliana Piron.
Claudiu Soare, director adjunct executiv UNCSV, a subliniat că îmbunătățirea accesului fermierilor la finanțare depinde de operaționalizarea rapidă a mecanismului de gestionare a riscurilor, bazat pe reținerea a 3% din plățile directe APIA pentru constituirea unui fond de despăgubire în caz de calamități. „Acest instrument este discutat de mult timp, fiind necesară susținerea lui și trecerea la implementare. Mecanismul ar trebui să aibă un caracter obligatoriu, similar poliței PAID pentru locuințe, ceea ce ar crește predictibilitatea și ar îmbunătăți bancabilitatea fermierilor, facilitând accesul la creditare”, a precizat Claudiu Soare.
Alianța pentru Agricultură și Cooperare propune:
-
Obligația ca prețul net convenit să fie explicit în contracte și documente;
-
Plafonarea penalităților de întârziere proporțional cu prejudiciul real;
-
Recunoașterea juridică a confirmărilor de sold emise de furnizor;
-
Introducerea unui termen de grație minim înainte de executare silită;
-
Extinderea cadrului privind practicile comerciale neloiale, în linia Directivei UE 2019/633, pentru a acoperi explicit relația distribuitor-fermier.
Executarea silită asupra unui fermier nu înseamnă doar pierdere financiară, ci înseamnă utilaje poprite, conturi blocate și imposibilitatea de a continua activitatea în sezonul următor. „Fără un cadru legal echilibrat, aceste situații se vor multiplica”, este de părere Matei Titianu.
Având în vedere caracterul urgent al situației și impactul direct asupra continuității activității fermierilor, AAC consideră necesară analizarea posibilității adoptării unor măsuri prin ordonanță de urgență, pentru corectarea rapidă a principalelor dezechilibre, urmând ca acestea să fie ulterior consolidate printr-un cadru legislativ dezbătut în Parlament.
În acest sens, Alianța pentru Agricultură și Cooperare solicită Comisiei pentru Agricultură a Senatului să inițieze de urgență dezbaterile legislative pe această temă și se pune la dispoziție cu expertiză tehnică pentru elaborarea unui act normativ echilibrat, care să protejeze fermierii fără a fragiliza rețeaua de distribuție de care depinde întreg sectorul.
Totodată, AAC, împreună cu organizațiile de fermieri prezente la întâlnire, vor transmite într-un termen scurt un set de propuneri concrete de modificări legislative, fundamentate pe spețe reale, în vederea construirii unei poziții comune și coerente la nivelul sectorului.
Abonamente Revista Fermierului - ediția print, AICI!
Regândirea unor practici din piața agricolă este necesară
Practicile de facturare la preț de listă, însoțite de acordarea ulterioară a unor discounturi condiționate de respectarea termenelor de plată sunt de 20 de ani parte a realității pieței, iar Agricover a semnalat în repetate rânduri că modul în care sunt aplicate poate genera efecte negative asupra fermierilor și necesită o abordare mai transparentă și predictibilă.
Fără a comenta situații particulare, considerăm că amploarea recentă a acestor discuții subliniază o nevoie reală de mai multă claritate și echilibru în relațiile contractuale din sector, pe întreg lanțul furnizor–distribuitor–fermier. În același timp, contextul actual arată că este momentul pentru o regândire a modului în care aceste mecanisme sunt aplicate în piață.
Mecanismul comercial actual prevede facturarea la prețul de listă, nu la valoarea netă negociată. Discount-ul este acordat ulterior, condiționat de respectarea termenului de plată, iar în cazul unor întârzieri, acesta poate fi retras, conducând la creșteri semnificative ale obligațiilor financiare, necorelate cu un cost real de finanțare al creditorului. Considerăm că acest mecanism, în forma în care este aplicat în prezent, poate defavoriza fermierii, expunându-i unui risc potențial de abuz, motiv pentru care necesită o regândire fundamentală.
O consecință directă și nesănătoasă a acestei practici este creșterea artificială a gradului de îndatorare, apariția unor presiuni de lichiditate și dificultăți în accesarea finanțării, exact într-un moment în care fermierii au nevoie de stabilitate pentru a-și continua activitatea.
În același timp, relațiile comerciale trebuie să rămână sustenabile pentru toate părțile implicate. Echilibrul dintre disciplina contractuală și flexibilitate este esențial pentru stabilitatea pe termen lung a pieței.
Din această perspectivă, considerăm că facturarea și stabilirea obligațiilor de plată ar trebui să reflecte în mod clar și final valoarea netă datorată, astfel încât plata efectuată să conducă la stingerea clară și certă a obligațiilor. O politică comercială de facturare la preț net, adoptată la nivel individual de unul sau mai mulți distribuitori dar neaplicabilă la nivelul întregii piețe, poate genera distorsiuni în procesul de colectare al creanțelor, fermierii urmând în mod natural să acorde prioritate plăților către distribuitorii care condiționează acordarea discount-ului de efectuarea plății.
Agricover își manifestă deschiderea de a implementa facturarea la preț net, imediat ce va fi stabilit un cadru legal unitar pentru întreaga piață de distribuție a inputurilor.
Aceste principii pot sta la baza unei discuții mai ample la nivelul industriei, care să conducă la bune practici general acceptate și, acolo unde este necesar, la clarificări la nivel de reglementare, în sensul creșterii transparenței și predictibilității în stabilirea obligațiilor financiare.
În acest context, considerăm necesară o abordare coordonată la nivelul întregii piețe și susținem inițierea unui grup de lucru, cu participarea furnizorilor, distribuitorilor, asociațiilor de fermieri și a autorităților competente, sub coordonarea Ministerului Agriculturii, care să conducă la definirea unui cadru comun de bune practici și a unor soluții sustenabile pentru întregul sector.
Prioritatea Agricover rămâne asigurarea stabilității pentru fermieri, iar obiectivul este ca aceștia să poată opera într-un cadru predictibil, echilibrat și sustenabil.
Autor: LIVIU DOBRE, CEO Agricover Holding
Abonamente Revista Fermierului - ediția print, AICI!
Finanțare pentru sprijinirea fermierilor mici și mijlocii să investească în tehnologii moderne și practici agricole durabile
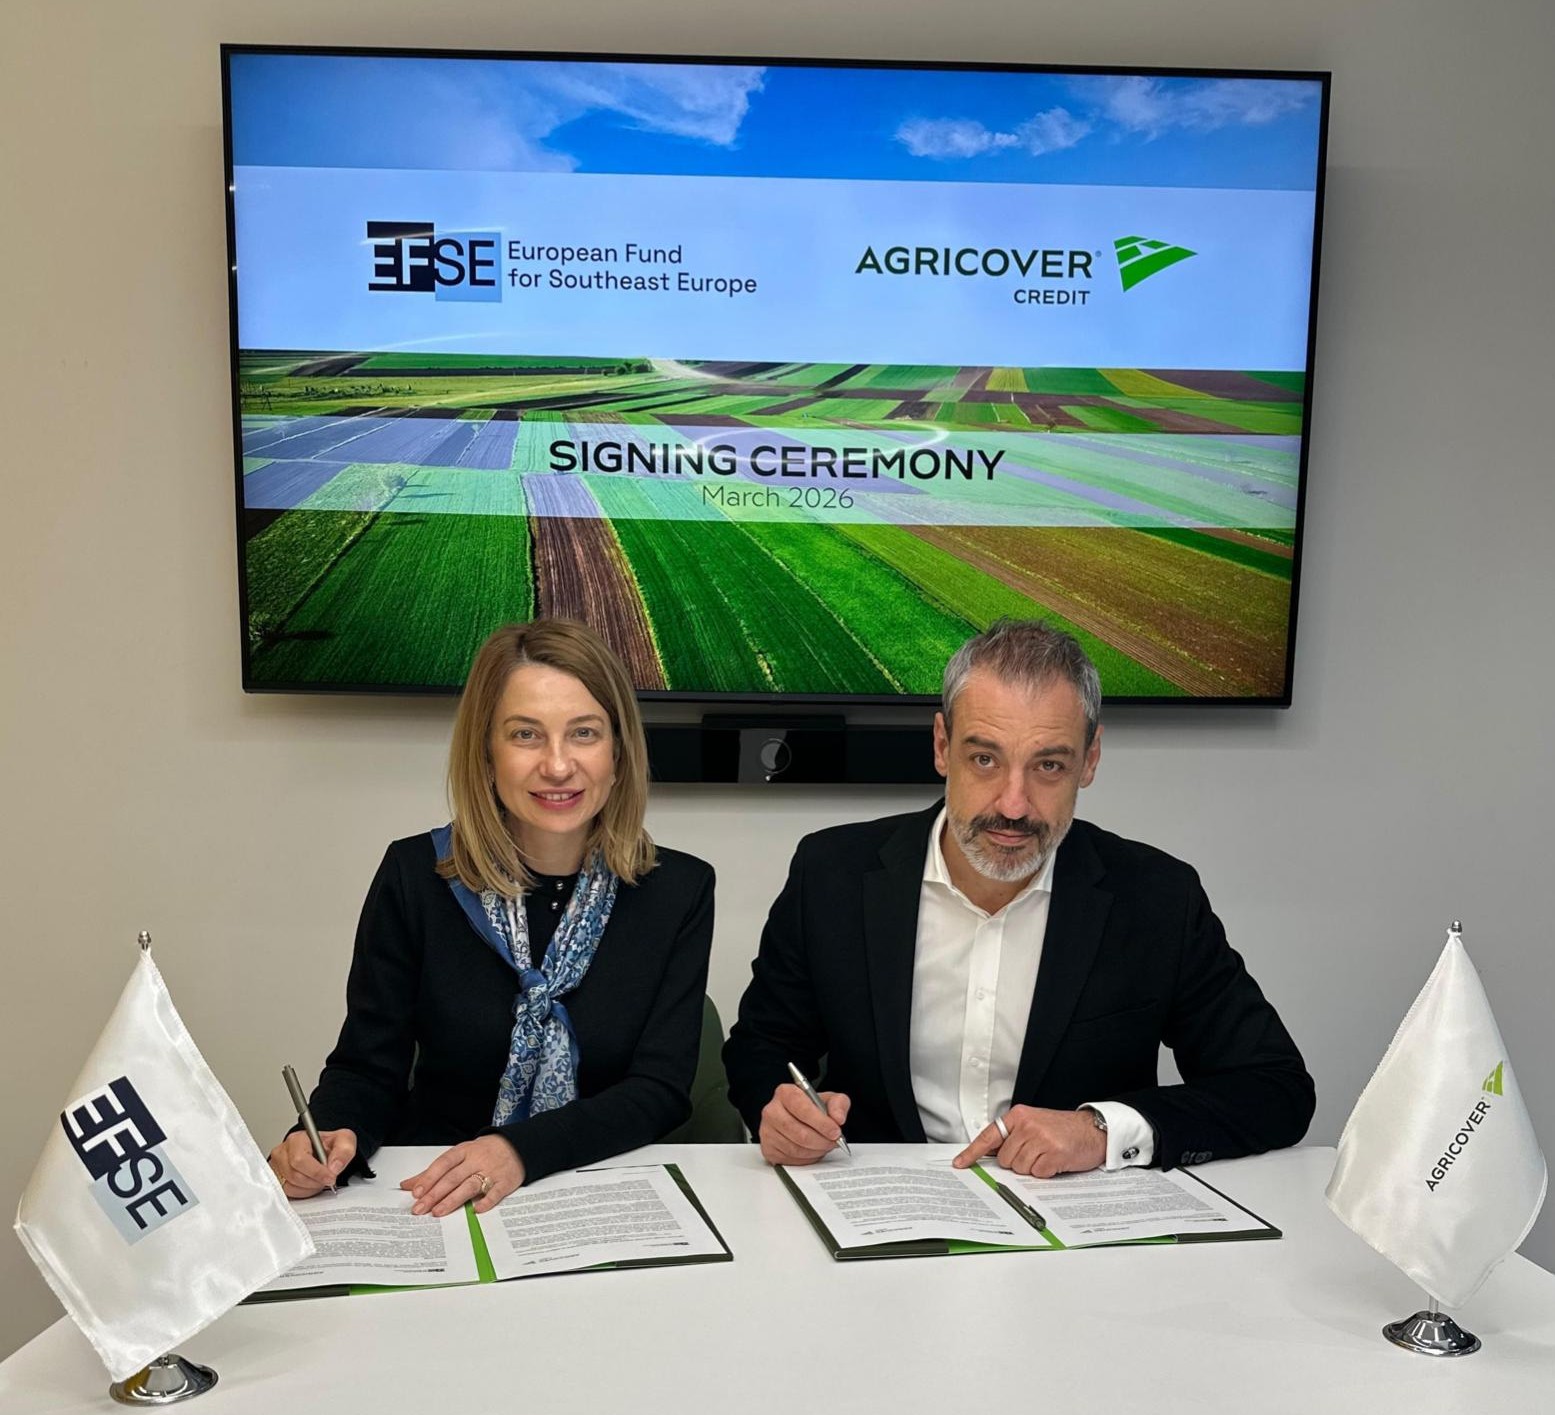
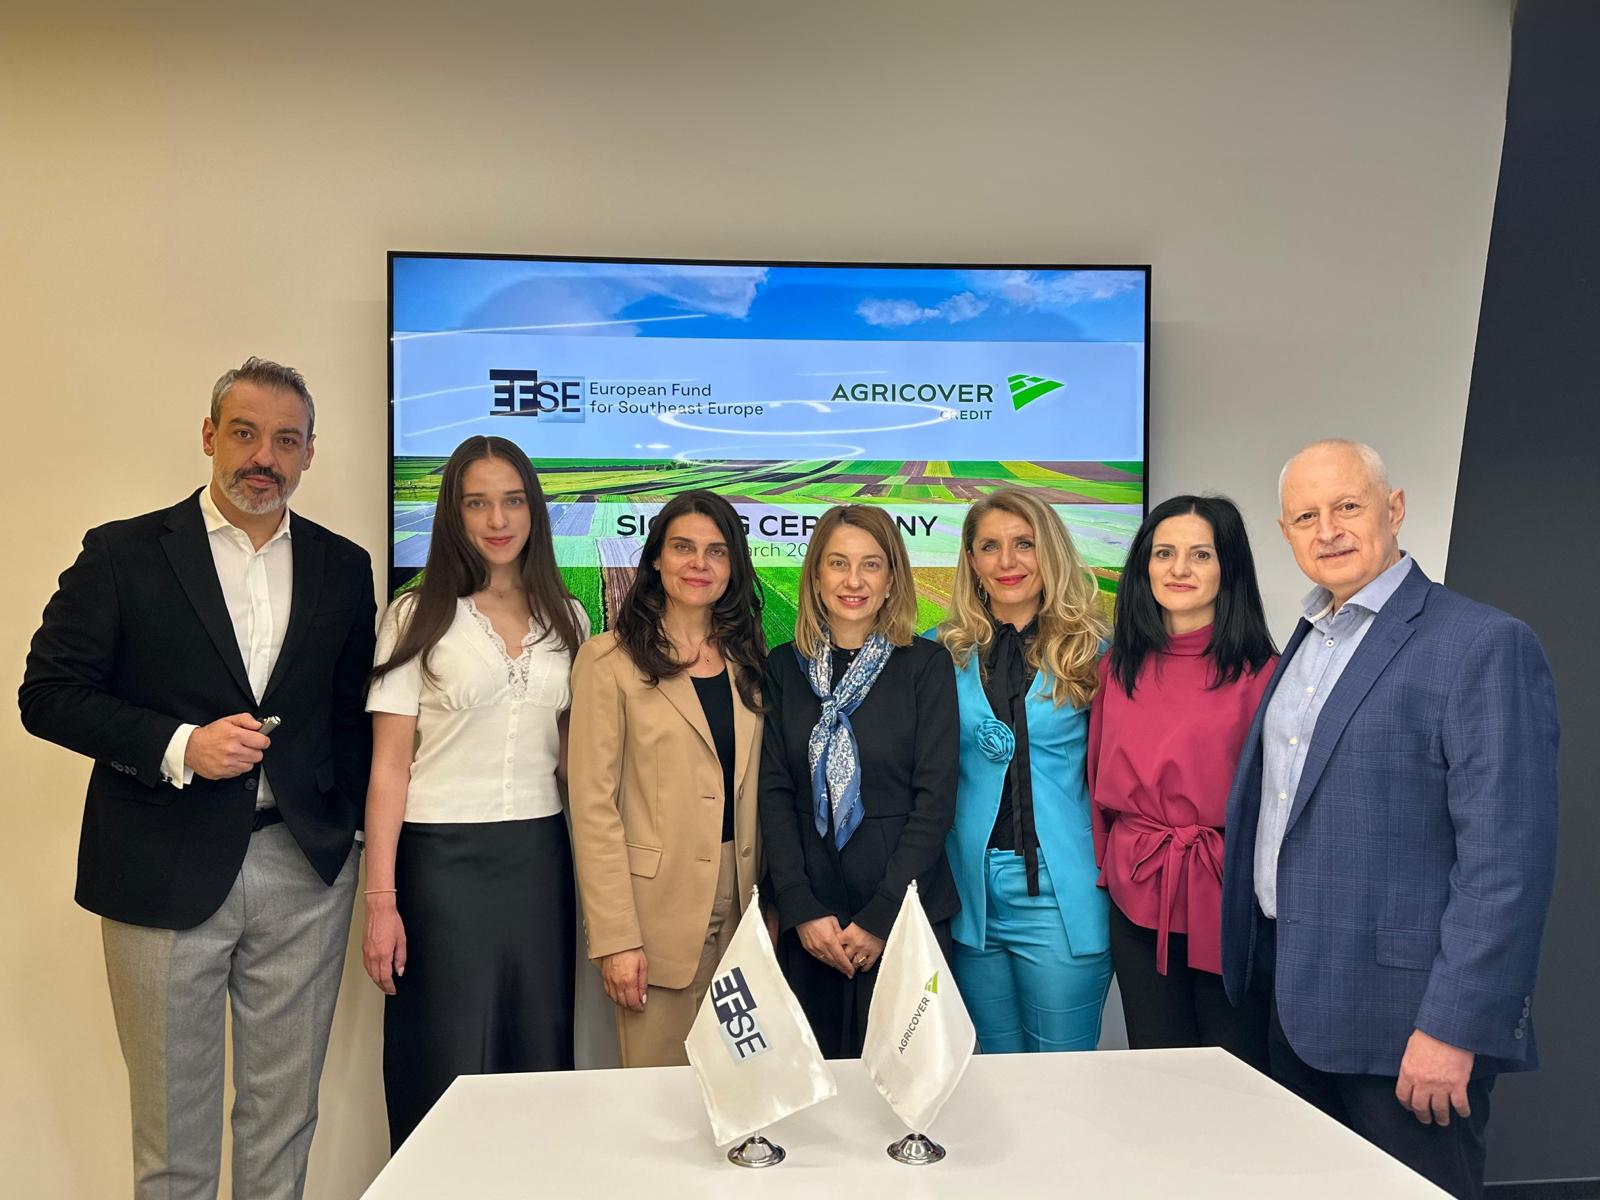
Instituția financiară specializată în finanțarea fermierilor, Agricover Credit IFN, parte a Grupului Agricover, și Fondul European pentru Europa de Sud-Est (EFSE) extind parteneriatul strategic și semnează un nou acord de împrumut în valoare echivalentă în lei a 15 milioane de euro. Finanțarea acordată de către EFSE pe o perioadă de șapte ani, cu doi ani de grație, are scopul de a sprijini fermierii mici și mijlocii din România să adopte practici agricole durabile și să facă tranziția către o agricultură responsabilă față de mediu.
În agricultura din toată Europa, accesul la finanțare rămâne o provocare structurală, cu un deficit de finanțare estimat între 19,8 miliarde euro și 46,6 miliarde euro, potrivit raportului fi-compass al Comisiei Europene. În România, provocarea este și mai pronunțată, cu un deficit financiar în agricultură estimat la 11 miliarde euro. Mai puțin de 5% dintre fermierii locali accesează credite, semnificativ sub nivelurile din Europa de Vest, ceea ce subliniază nevoia urgentă de acces la soluții de finanțare adaptate.
Prin intermediul noului acord, EFSE și Agricover Credit își propun să ajusteze acest deficit prin creșterea accesului la finanțare pentru fermierii locali, răspunzând nevoilor lor specifice.
„Agricultura românească are un potențial mare, însă multe ferme mici și mijlocii se confruntă încă cu acces limitat la finanțare pe termen lung. Adevăratul diferențiator al Agricover Credit este capacitatea de a înțelege în profunzime nevoile fermierilor și reziliența de care am dat dovadă când ne-am confruntat cu provocările din sector. Lucrăm îndeaproape cu fermierii în fiecare zi și vedem dificultățile la care sunt expuși. Noul acord cu EFSE consolidează capacitatea noastră de a oferi soluții care ajută fermierii să investească, să se adapteze la presiunile climatice și să construiască afaceri mai puternice și mai reziliente”, a subliniat Serhan Hacisuleyman, CEO Agricover Credit IFN.
Parteneriatul reafirmă rolul Agricover Credit în sprijinirea agriculturii românești și fermierilor, cu finanțări atunci când este cea mai mare nevoie și soluții orientate spre rezultate în momentele decisive. Finanțarea vizează investițiile în tehnologii moderne și practicile agricole sustenabile, ajutând fermele să își îmbunătățească productivitatea, să își consolideze reziliența în fața provocărilor climatice și să își sporească competitivitatea pe termen lung.
„Agricultura sustenabilă este o prioritate fundamentală pentru EFSE – sprijinirea locurilor de muncă și a creșterii economice, consolidarea securității alimentare și construirea rezilienței la schimbările climatice în întreaga regiune. Prin dezvoltarea parteneriatului nostru cu Agricover Credit, extindem accesul la finanțare pe termen lung, astfel încât fermierii să poată investi în practici sustenabile și tehnologii moderne, care să stimuleze productivitatea și să crească, totodată, reziliența afacerilor lor. Împreună, dorim să creăm valoare durabilă pentru sectorul agricol din România și să contribuim la progresul tranziției verzi a țării”, a declarat Oxana Binzaru, Regional Director at Finance in Motion, Co-manager of EFSE.
Finanțarea este disponibilă prin Agricover Credit IFN. Fermierii interesați pot obține detalii privind eligibilitatea și condițiile de finanțare direct de la reprezentanții Agricover din regiunea lor sau accesând www.agricover.ro.
Abonamente Revista Fermierului – ediția print, AICI!
Agricultura modernă presupune investiții, însă accesul la finanțare e limitat
Pe 24 martie 2026, la Bruxelles, Alianța pentru Agricultură și Cooperare (AAC), prin președintele Ligii Asociațiilor Producătorilor Agricoli din România - Matei Titianu, a participat la masa rotundă organizată de platforma „fi-compass”. Președintele LAPAR a fost invitat de Copa-Cogeca, organizație europeană din care face parte AAC. Evenimentul, organizat sub egida Comisiei Europene și a Băncii Europene de Investiții, a reunit reprezentanți ai sectorului agricol, instituțiilor financiare și factorilor de decizie, cu scopul de a identifica soluții pentru înlesnirea accesului fermierilor la finanțare.
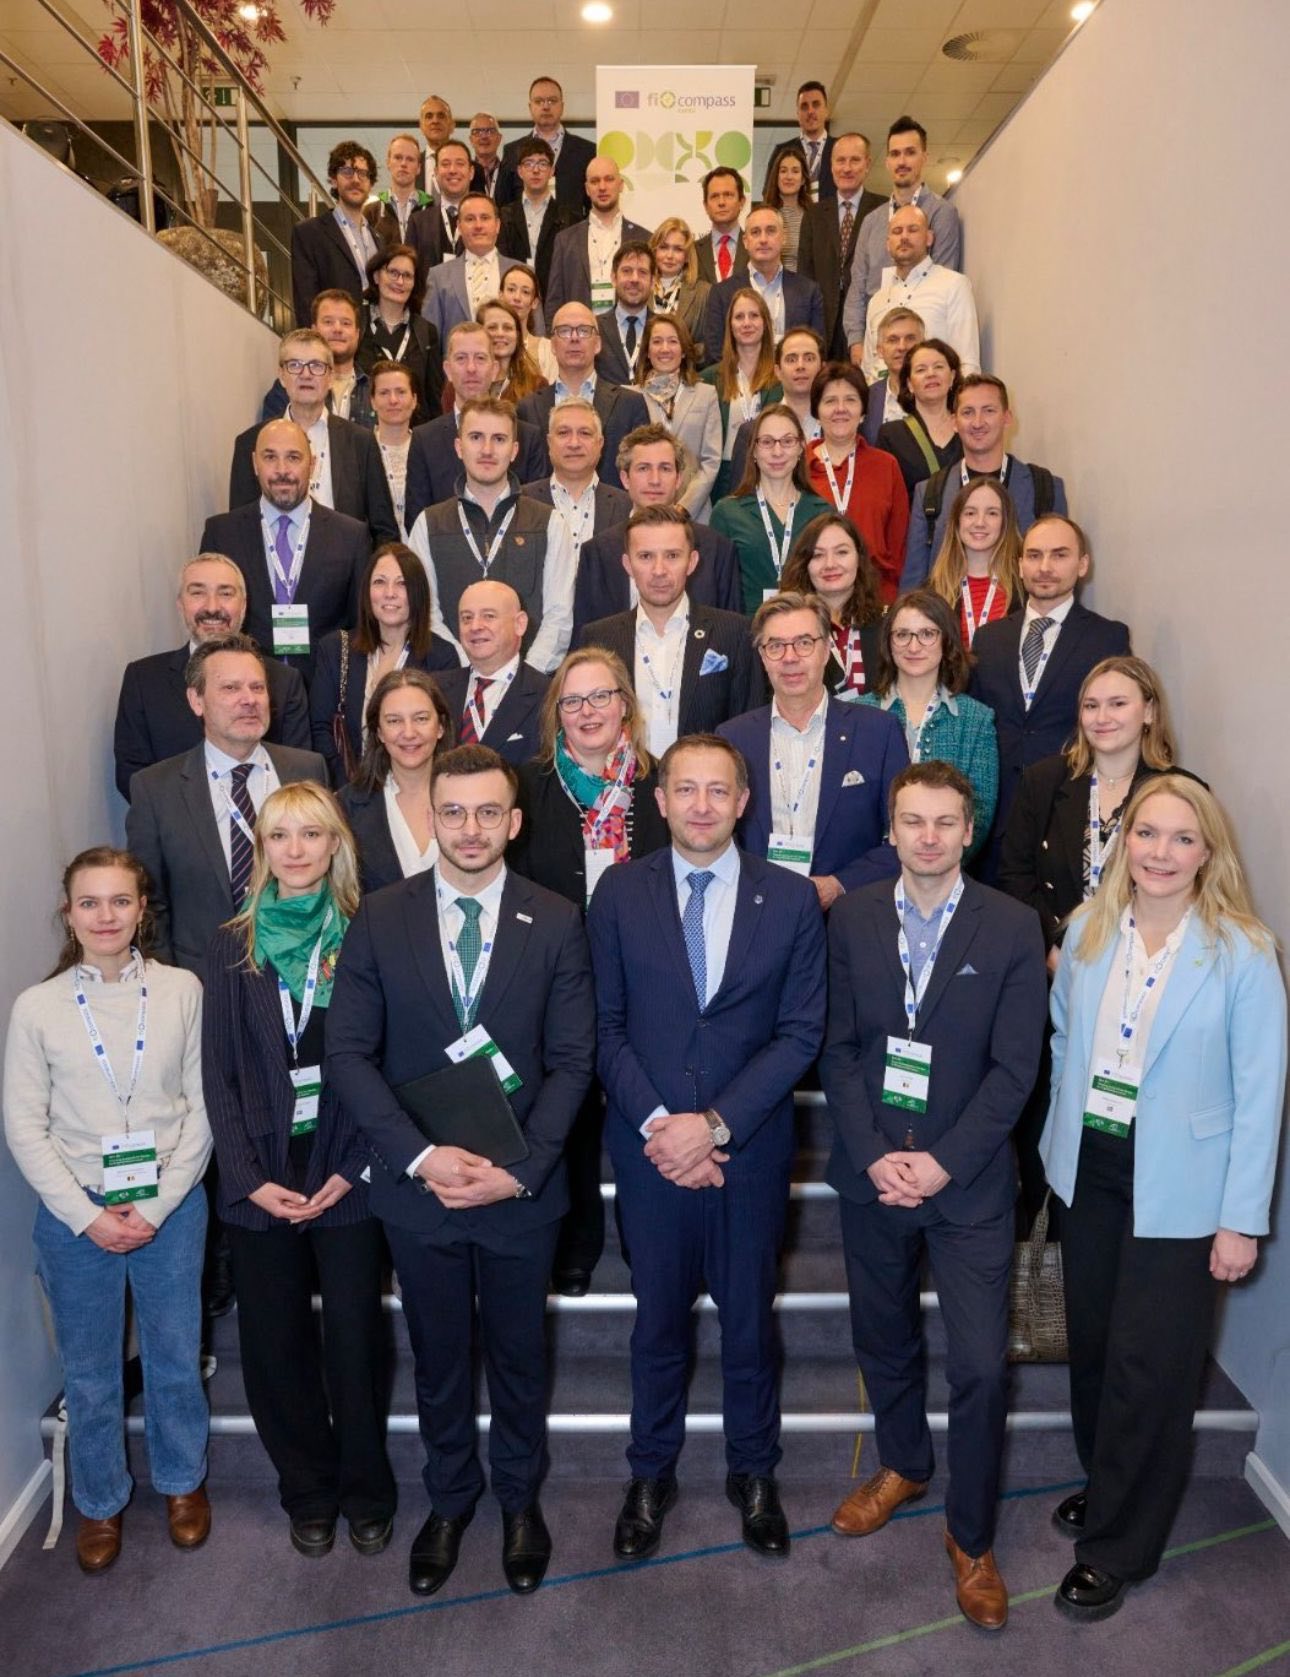
În cadrul evenimentului, reprezentantul Alianței pentru Agricultură și Cooperare și președinte al LAPAR, Matei Titianu, a susținut prezentarea „Tânăr fermier în România. Puncte de vedere privind politicile agricole comune din UE, Est versus Vest”, oferind o perspectivă autentică asupra provocărilor din sector. În calitate de fermier activ, liderul LAPAR a adus în fața oficialilor europeni realitatea concretă și deficiențele legislative cu care se confruntă agricultorii din România, vorbind direct „de la firul ierbii” despre discrepanțele regionale și nevoile reale de finanțare.
În prezentarea sa, Matei Titianu a evidențiat o serie de discrepanțe majore între cum se văd lucrurile din birourile UE și realitățile cu care se confruntă zi de zi fermierii noștri:
-
Promovarea ideii că fermele mici sunt, în mod inerent, mai reziliente, fără a lua în considerare constrângerile economice reale;
-
Creșterea presiunii de reglementare asupra fermierilor europeni, care determină majorarea costurilor de producție în condițiile unei competiții directe cu state din afara Uniunii Europene;
-
Impactul interzicerii unor substanțe active, precum neonicotinoidele, care lasă fermierii din România expuși în fața unor dăunători specifici, precum Tanymecus dilaticollis, cu riscuri de pierderi de producție de până la 100%.
Finanțarea, marea problemă a agricultorilor
Accesul la finanțare reprezintă principala provocare pentru fermieri, în special pentru cei tineri, concluzie susținută și de analiza prezentată în cadrul evenimentului de către Matei Titianu.
Printre principalele obstacole identificate se numără:
-
Lipsa garanțiilor reale, în condițiile în care terenurile lucrate în arendă nu sunt acceptate de instituțiile financiare;
-
Volatilitatea veniturilor, determinată de factori climatici și de întârzierile în plata subvențiilor;
-
Decalajul dintre aprobarea granturilor și accesul la credite;
-
Creșterea costurilor și reducerea instrumentelor de protecție a culturilor;
-
Investiții semnificative, dar dificil de finanțat.
Agricultura modernă presupune investiții considerabile, inclusiv în:
-
Utilaje agricole (150.000 – 500.000 euro per ciclu);
-
Sisteme de irigații (50.000 – 200.000 euro);
-
Achiziția de terenuri (până la 8.000 – 9.000 euro/ha);
-
Infrastructură de depozitare și procesare;
-
Tehnologii pentru tranziția verde (agricultură de precizie, senzori, drone).
Cu toate acestea, accesul la finanțare pentru aceste investiții rămâne limitat, în special pentru fermierii aflați la început de drum.
Sunt necesare instrumente financiare adaptate sectorului agricol
Președintele LAPAR, Matei Titianu, a transmis un mesaj clar către instituțiile europene și sectorul financiar privind necesitatea dezvoltării unor instrumente adaptate specificului agriculturii:
-
Introducerea unor mecanisme de garantare publică a creditelor pentru fermieri;
-
Recunoașterea plăților din Politica Agricolă Comună și a contractelor de arendă ca forme complementare de garanție;
-
Dezvoltarea unor produse financiare adaptate ciclului agricol (perioade de grație, rambursare sezonieră, maturitate extinsă);
-
Integrarea granturilor, garanțiilor și creditelor într-un mecanism coerent.
LAPAR, membru al Alianței pentru Agricultură și Cooperare, atrage atenția prin luările de poziție că, în absența unei adaptări reale a politicilor publice și a instrumentelor financiare la condițiile din teren, obiectivul reînnoirii generaționale în agricultură riscă să rămână la nivel declarativ.
„Organizația noastră, în calitate de membru fondator al Alianței pentru Agricultură și Cooperare și membru al organizației Copa-Cogeca, va continua să susțină, la nivel european, necesitatea unei abordări echilibrate, care să țină cont de diversitatea condițiilor pedoclimatice și economice din Uniunea Europeană, precum și de specificul agriculturii din Europa de Est”, subliniază Matei Titianu.
Alianța pentru Agricultură și Cooperare reprezintă interesele fermierilor din România la nivel național și european.
Abonamente Revista Fermierului – ediția print, AICI!
- Start
- Prec
- 1
- 2
- 3
- 4
- Mai departe
- Sfârșit
Publicitate



Revista
